
🌍 BERND PULCH GLOBAL REAL ESTATE INTELLIGENCE REPORT
Episode #14 | September 18, 2026
GLOBAL REAL ESTATE CRISIS 2026: The September 18 Update – Fed Delivers First Rate Hike in Three Years, Mortgage Rates Breach 7%, Nvidia’s $96B Quarter & The 268 GW Grid Gap
Bernd Pulch Intelligence Archive | Classification: Open-Source Market Intelligence
—
EXECUTIVE SUMMARY
As of September 18, 2026, the global real estate market is absorbing the first Federal Reserve rate hike in three years — a decision that has pushed mortgage rates past the psychologically critical 7% threshold and reshaped the investment landscape for the remainder of the year.
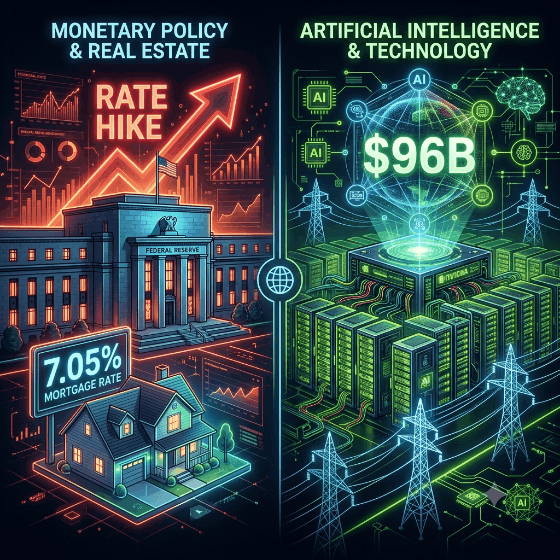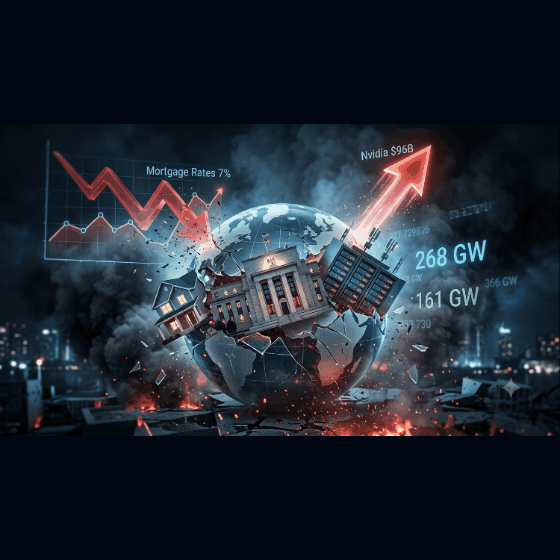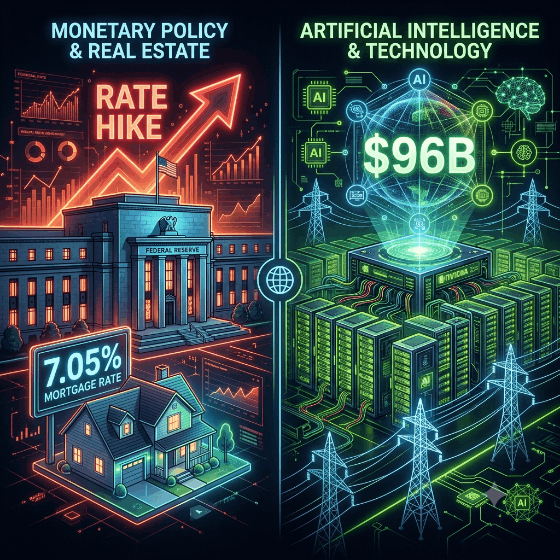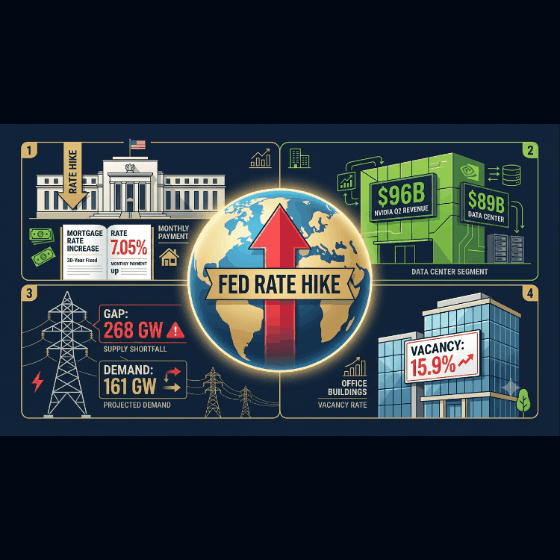
The Fed’s decision, delivered this week, marks a decisive break from the easing cycle that markets had anticipated just months ago. The 30-year fixed-rate mortgage surged to 6.95% as of September 17, the highest level since January 2025, and Zillow data showed rates breaching 7.05% by September 18 . The 15-year fixed rate climbed to 6.26%, also a multi-year high .
Yet beneath the surface of this macro turbulence, the structural dynamics of the global real estate market remain powerfully intact. Savills confirms that global real estate investment is on course to exceed $1 trillion in 2026** for the first time since 2022, with around **$500 billion deployed in H1 alone — a nearly 20% year-on-year increase . The U.S. office market continues its slow, supply-driven recovery, with vacancy falling to 15.9% in Q2 . And in Europe, the prime office supply drought continues to drive rent growth even as financing conditions tighten.
The AI infrastructure super-cycle delivered its most dramatic financial validation yet: Nvidia posted $96.2 billion in quarterly revenue**, more than doubling year-over-year, with data center sales accounting for **$89 billion — a 117% increase . But the power constraint is intensifying. TrendForce now estimates global data center power demand will reach 161 GW in 2026, up 31%, with a projected 268 GW supply-demand gap by 2030 .
In China, the property market shows tentative signs of stabilization: first-tier city new home prices rose 0.1% month-over-month in August, the first increase after months of stagnation, while year-over-year declines narrowed across all city tiers .
—
🚨 BREAKING MARKET DEVELOPMENTS
· Fed Rate Hike: First increase in three years; 30-year mortgage breaches 7% .
· Mortgage Rates: 30-year fixed at 6.95% (Sept 17), reaching 7.05% by Sept 18 .
· 15-Year Fixed: 6.26%, highest since January 2025 .
· Global Investment: On track for $1.2 trillion** in 2026, up 16%; H1 deployment **$500B (+20%) .
· Nvidia Revenue: $96.2B** quarterly, up 106%; data center sales **$89B (+117%) .
· Data Center Power: 161 GW demand in 2026 (+31%); 268 GW supply gap by 2030 .
· US Office Vacancy: 15.9% in Q2, 10 bps reduction from Q1, well below 17.2% peak .
· Brent Crude: Above $100/bbl, up over 70% year-to-date amid Iran war and Strait of Hormuz blockade .
· China Property: First-tier new home prices +0.1% MoM in August; YoY declines narrowing .
—
🇺🇸 UNITED STATES
The Fed’s Hawkish Turn
The Federal Reserve’s decision to raise rates for the first time in three years has fundamentally altered the trajectory of U.S. real estate. The move, which markets had not fully priced in as recently as August, reflects the Fed’s determination to combat persistent inflation driven by energy prices and AI-related capital expenditure.
Mortgage Rate Impact: The 30-year fixed-rate mortgage averaged 6.95% as of September 17, rising for a fourth consecutive week and up from 6.76% the previous week . By September 18, Zillow data showed rates at 7.05% . The 15-year fixed rate reached 6.26%, up from 5.41% a year earlier .
Affordability Squeeze: At 7% mortgage rates, monthly payments on a median-priced home exceed $2,700, pricing out a significant portion of first-time buyers. The lock-in effect remains powerful, with existing homeowners holding sub-4% mortgages reluctant to sell.
Commercial Real Estate
The U.S. office market continues its supply-driven recovery, though financing conditions are deteriorating.
Vacancy Trends: The national office vacancy rate fell to 15.9% in Q2 2026, a 10-basis-point reduction from the prior quarter and well below the 17.2% peak in mid-2024 . CoStar projects vacancy will remain steady through 2026 before beginning a gradual decline .
Net Absorption: Between July 2025 and June 2026, office occupiers absorbed 17 million square feet of net new space — only the second sustained period of positive net absorption since 2020 . However, CoStar has downgraded its 2026 net absorption forecast to 13 million square feet (from 17 million) and 2027 to 5 million square feet .
Supply Contraction: U.S. office inventory decreased by 7 million square feet over the past year, driven by historically low deliveries and surging demolitions . The pipeline has remained at approximately 50 million square feet for more than a year — matching the previous low from 2011.
CBRE Midyear Outlook: Year-end 2026 vacancy is now forecast at 18% — 10 basis points below initial estimates. New construction projections were lowered to 9.5 million sq. ft. from 11.2 million sq. ft., while annual net absorption remains forecast at 37 million sq. ft. .
Prime vs. Non-Prime: The prime vs. non-prime vacancy gap is now the widest on record . As prime space fills and construction remains constrained, demand is spilling to the next class of space. Ten of 14 major markets with prime vacancy below 15% have seen positive non-prime absorption over the past 12 months.
Tech Demand: Tech companies accounted for 21% of leasing activity in H1 2026, rivaling their peak share in 2019 . 64% of tech firms plan to grow their footprint over the next three years, up from 41% last year. AI-related leasing has concentrated in San Francisco and Manhattan, which combined accounted for 55% of all tech sector leasing in 2026 .
Rent Growth: CBRE now expects 2.7% year-over-year rent growth for 2026, up from prior projections of 1.5%, driven by the highest-quality space .
—
🏢 OFFICE CRISIS WATCH
The “Great Supply Drought” remains the defining theme of the U.S. office market, but rising rates are adding a new layer of complexity.
The Supply Story: Demolition and conversion activity outpaced construction completions in 2025 for the first time on record, and this gap is expected to widen further in 2026 . New office construction has fallen to its lowest level in over a decade.
The Rate Challenge: The $2 trillion maturity wall is becoming more daunting as rates rise. Borrowers facing refinancing at 7%+ mortgage rates will face significantly higher debt service costs than at origination.
The Divergence: Class A+ assets in gateway markets are seeing strong demand and rent growth, while Class B/C buildings in secondary markets face rising vacancy and structural obsolescence. CBRE notes that non-prime absorption is beginning to have a positive impact in markets such as Boston, Philadelphia and Washington, D.C. , joining Manhattan, San Jose, San Francisco and Phoenix where non-prime absorption has already been strong .
Lease Term Extension: Office lease terms have been expanding since 2024 across all major industry sectors, particularly among the largest users where lease terms have expanded by 11 months . Two-thirds of respondents to CBRE’s 2026 Americas Office Occupier Sentiment Survey said their company plans to maintain (28%) or expand (38%) its space over the next three years .
—
🤖 AI INFRASTRUCTURE SUPER-CYCLE
The AI infrastructure build-out has reached historic financial validation with Nvidia’s record quarter, even as the physical constraints of power availability intensify.
Nvidia’s $96 Billion Quarter
Nvidia posted $96.2 billion in quarterly revenue**, more than doubling its total from the same period a year earlier — a **106% year-over-year increase** . Earnings per share reached **$2.22, surpassing analyst forecasts of $2.09.
Data Center Dominance: Data center sales accounted for $89 billion** of the quarterly total, reflecting a **117% rise** against the same period twelve months prior . The company projected third-quarter revenue of **$108 billion, above analyst estimates.
Market Reaction: Nvidia’s stock climbed roughly 4% in after-hours trading following the results . Hargreaves Lansdown analyst Matt Britzman described the quarter as “another monster set of results” .
The Power Constraint Intensifies
The AI build-out is now hitting a physical wall: power availability.
Gartner Forecast: Data center electricity consumption is projected to reach 565 TWh in 2026, up 26% year-over-year from 447 TWh in 2025 . Global data center power demand is expected to rise 27% to 132 GW in 2026, up from 104 GW in 2025 .
AI Server Dominance: AI-optimized servers will account for 31% of data center power consumption in 2026, and by 2027 their power consumption will surpass that of conventional servers .
TrendForce Analysis: According to TrendForce, global data center power demand will reach 161 GW in 2026, up approximately 31% , with AI servers accounting for 33.4% of total demand . AI server share is projected to exceed 40% by 2027.
The Grid Gap: The critical finding: before 2025, grid deliverability could still satisfy data center power demand growth, but supply and demand began diverging in 2026 . By 2030, global data center power demand is projected to reach 490.7 GW, while grid capacity available for data centers will be only 222.6 GW — a supply-demand gap of 268 GW .
Implication: Power availability has become the binding constraint on AI infrastructure expansion, overtaking capital access and customer demand. Data center power security is now “the new battle ground for scaling and protecting margins in the global AI race” .
—
🇪🇺 EUROPE
European commercial real estate continues its supply-driven recovery in prime assets, even as broader financing conditions tighten following the Fed’s rate hike.
The Grade A Scarcity: European Grade A office vacancy remains at a record low of 3.3% , with the development pipeline at its lowest level since 2014. In several markets, Grade A availability has reached historic lows: Lisbon and Birmingham stand at no more than 0.7% .
Rents Rising: Prime office rents have increased by an average of 4.6% over the past 12 months, with 94% of European markets recording either growth or stability. Top performers include Rotterdam (+16.7%) , Birmingham (+14.3%) , and Milan (+10.4%) .
Investment: Savills forecasts that EMEA will lead relative growth in 2026, with investment volumes expected to rise 22% to $300 billion** . The Americas will remain the world’s largest investment market, with turnover projected to reach **$570 billion, driven largely by the U.S. at $530 billion .
Prime Office Outlook: 89% of Savills researchers expect prime office rents to rise in 2026 globally, with two-thirds forecasting growth of 2% or more .
—
🇨🇳 CHINA
China’s property market shows tentative signs of stabilization in August, with first-tier cities leading a modest price recovery.
August 2026 Data (National Bureau of Statistics)
New Homes:
· First-tier cities: +0.1% month-over-month (first increase after stagnation), with Shanghai, Guangzhou and Shenzhen up 0.4%, 0.1% and 0.2% respectively; Beijing down 0.2% .
· Second-tier cities: -0.1% MoM, unchanged from July.
· Third-tier cities: -0.2% MoM, narrowing by 0.1 percentage point.
· 21 of 70 cities recorded month-over-month increases or stability, down 2 from July .
Second-Hand Homes:
· First-tier cities: +0.1% MoM, with Shanghai and Shenzhen up 0.3% and 0.1%; Beijing down 0.1% .
· Second-tier cities: -0.3% MoM, unchanged.
· Third-tier cities: -0.3% MoM, narrowing by 0.1 percentage point.
· 8 of 70 cities recorded month-over-month increases or stability, unchanged from July .
Year-over-Year Trends:
· First-tier new homes: -0.9% YoY, narrowing by 0.2 percentage points; Shanghai up 3.0% .
· First-tier second-hand homes: -2.7% YoY, narrowing by 1.0 percentage point .
· Second and third-tier declines also narrowed across both segments .
Market Dynamics
Volume Trends: According to the Ministry of Housing and Urban-Rural Development, second-hand housing transactions accounted for over 50% of total new and second-hand transaction volume in the first eight months of 2026 . Twenty provinces saw second-hand residential transactions exceed new home sales.
“Price-for-Volume” Transition: The market is shifting from “price-for-volume” to “volume growth with price stability,” with key cities seeing continuous declines in second-hand listings and stabilizing prices .
Inventory Reduction: Nationwide new commercial housing inventory stood at 753.49 million square meters at the end of August, down 1.1% year-over-year — the sixth consecutive month of decline .
Development Investment: National real estate development investment fell 19.9% in the first eight months, reflecting a proactive adjustment by developers focusing on quality and destocking .
—
📊 INVESTMENT OPPORTUNITIES
✓ U.S. Data Center REITs — Nvidia’s $96B quarter validates AI demand; power-secured assets commanding premium valuations
✓ Prime U.S. Office (Gateway Markets) — Supply drought creating structural scarcity; rent growth revised up to 2.7%
✓ European Grade A Office — Record-low 3.3% vacancy, supply drought driving 4.6% rent growth
✓ Industrial & Logistics — Resilient investor demand; Savills forecasts continued strength
✓ Senior Housing — 34% growth, eight consecutive quarters
✓ High-Voltage Grid Transmission — 268 GW supply gap by 2030 makes grid infrastructure the critical bottleneck
✓ Shanghai Tier-1 Residential — First price increase in months, supply contraction
—
⚠ RISK RADAR
! Fed Rate Hike Shock: First increase in three years; mortgage rates breach 7%
! Mortgage Rate Breach: 30-year fixed at 7.05% — highest since January 2025
! Oil Shock Sustained: Brent above $100/bbl, up 70% year-to-date
! AI Power Crunch: 268 GW supply-demand gap by 2030
! CRE Maturity Wall: $2 trillion in debt coming due at 7%+ refinancing rates
! China Contagion: Despite stabilization signs, second-hand prices remain deeply negative YoY
! Grid Deliverability Risk: Power availability now the binding constraint on AI expansion
! Off-Balance-Sheet Risk: Morgan Stanley puts sector obligations at $1.65 trillion
—
🎯 BERND PULCH STRATEGIC OUTLOOK
The “Era of Energy Scarcity” has collided with the “Era of Capital Scarcity.” September 2026 presents a market defined by three converging forces:
1. The Fed’s Hawkish Turn: The first rate hike in three years has reshaped the investment landscape. Mortgage rates above 7% will test the resilience of the housing market and pressure over-leveraged commercial assets. The $2 trillion maturity wall becomes significantly more daunting at these rates.
**2. The $1 Trillion AI Build-Out:** Nvidia’s $96 billion quarter is the financial validation of the AI super-cycle. But the binding constraint is no longer capital — it’s power. The 268 GW supply-demand gap by 2030 means that energy-secured assets will command ever-higher premiums.
3. The Supply Drought: Whether in U.S. office (demolition outpacing construction for the first time on record) or European Grade A (3.3% vacancy, pipeline at 2014 lows), the structural shortage of quality supply is providing a floor for prime assets while legacy buildings face obsolescence.
The Winners: Those who secure power, secure prime real estate, and position for a “higher-for-longer” rate environment that favors income-generating assets with strong fundamentals.
—
BOTTOM LINE
The global real estate market has demonstrated remarkable resilience in 2026, with $500 billion deployed in H1 alone and full-year investment on track to exceed $1 trillion. Yet the market now faces a critical test: the first Fed rate hike in three years, mortgage rates above 7%, Brent crude above $100, and an AI build-out that is hitting the physical limits of the power grid.
The winners of late 2026 will be those who can navigate the “Warsh Doctrine” of higher-for-longer rates while capitalizing on the structural scarcity of prime assets and secured power. Nvidia’s $96 billion quarter proves the AI super-cycle is real. The question is whether the power grid — and the capital markets — can keep up.
—
Bernd Pulch Intelligence Archive
Investigative Journalism • Geopolitics • Financial Intelligence • Global Real Estate
🌐 berndpulch.org | 🔒 patreon.com/berndpulch
© 2000–2026 General Global Media IBC
—
📌 SUMMARY OF KEY DATA POINTS
Data Point Value
Fed Rate Decision First hike in 3 years
30-Year Mortgage (Sept 17) 6.95%
30-Year Mortgage (Sept 18) 7.05%
15-Year Fixed Mortgage 6.26%
5/1 ARM 7.16%
Brent Crude $101.21/bbl (Sept 9)
Brent YTD Increase +70%
Global Investment 2026 Forecast $1.2 trillion (+16%)
H1 2026 Investment $500 billion (+20%)
Nvidia Quarterly Revenue $96.2 billion (+106%)
Nvidia Data Center Sales $89 billion (+117%)
Nvidia Next Quarter Guidance $108 billion
Data Center Electricity (2026) 565 TWh (+26%)
Data Center Power Demand (2026) 161 GW (+31%)
AI Server Share of Power 33.4%
2030 Power Supply Gap 268 GW
US Office Vacancy (Q2 2026) 15.9%
US Office Net Absorption (past year) 17 million SF
CBRE Year-End 2026 Vacancy 18%
Tech Share of Leasing (H1 2026) 21%
SF + Manhattan Tech Leasing 55%
CBRE Rent Growth Forecast 2.7%
China First-Tier New Home MoM +0.1%
China First-Tier Second-Hand MoM +0.1%
China Second-Hand Share of Volume >50%
China Housing Inventory 753.49M sqm (-1.1%)
EMEA Investment Growth 2026 +22% to $300B
Americas Investment 2026 $570B
US Investment 2026 $530B
European Grade A Vacancy 3.3%
European Prime Rent Growth +4.6%
CRE Maturity Wall $2 trillion
Grid Backlog 2,600 GW
🌍 BERND PULCH GLOBAL REAL ESTATE INTELLIGENCE REPORT
Ausgabe #14 | 18. September 2026
GLOBALE IMMOBILIENKRISE 2026: Das Update vom 18. September – Fed liefert erste Zinserhöhung seit drei Jahren, Hypothekenzinsen durchbrechen 7 %, Nvidias 96-Milliarden-US-Dollar-Quartal & Die 268-GW-Netzlücke
Bernd Pulch Intelligence Archive | Klassifizierung: Open-Source-Marktintelligenz
—
EXECUTIVE SUMMARY
Zum 18. September 2026 absorbiert der globale Immobilienmarkt die erste Zinserhöhung der Federal Reserve seit drei Jahren – eine Entscheidung, die die Hypothekenzinsen über die psychologisch kritische 7-Prozent-Schwelle getrieben und die Investitionslandschaft für den Rest des Jahres neu geformt hat.
Die Entscheidung der Fed, die in dieser Woche verkündet wurde, markiert einen entscheidenden Bruch mit dem Lockerungszyklus, den die Märkte noch vor Monaten erwartet hatten. Die 30-jährige Festhypothek stieg zum 17. September auf 6,95 % – der höchste Stand seit Januar 2025 – und Zillow-Daten zeigten, dass die Zinsen bis zum 18. September 7,05 % erreichten. Der 15-jährige Festzins kletterte auf 6,26 % , ebenfalls ein Mehrjahreshoch.
Doch unter der Oberfläche dieser makroökonomischen Turbulenzen bleiben die strukturellen Dynamiken des globalen Immobilienmarktes kraftvoll intakt. Savills bestätigt, dass die weltweiten Immobilieninvestitionen 2026 voraussichtlich 1 Billion US-Dollar überschreiten werden – erstmals seit 2022 –, wobei allein im ersten Halbjahr rund 500 Milliarden US-Dollar eingesetzt wurden, ein Anstieg von fast 20 % im Jahresvergleich. Der US-Büromarkt setzt seine langsame, angebotsgetriebene Erholung fort, wobei die Leerstandsquote im zweiten Quartal auf 15,9 % fiel. Und in Europa treibt die Knappheit an Prime-Büroflächen weiterhin das Mietenwachstum an, selbst während sich die Finanzierungsbedingungen verschärfen.
Der KI-Infrastruktur-Superzyklus lieferte seine bislang dramatischste finanzielle Bestätigung: Nvidia meldete einen Quartalsumsatz von 96,2 Milliarden US-Dollar – mehr als eine Verdoppelung im Jahresvergleich –, wobei der Umsatz mit Rechenzentren 89 Milliarden US-Dollar ausmachte, ein Anstieg von 117 % . Doch die Strombeschränkung verschärft sich. TrendForce schätzt nun, dass die weltweite Stromnachfrage von Rechenzentren 2026 161 GW erreichen wird, ein Anstieg von 31 %, mit einer prognostizierten Angebots-Nachfrage-Lücke von 268 GW bis 2030 .
In China zeigt der Immobilienmarkt zaghaft Anzeichen einer Stabilisierung: Die Neubaupreise in Erstklasse-Städten stiegen im August um 0,1 % im Monatsvergleich – der erste Anstieg nach Monaten der Stagnation –, während sich die Rückgänge im Jahresvergleich über alle Stadtkategorien hinweg verringerten.
—
🚨 AKTUELLE MARKTENTWICKLUNGEN
· Fed-Zinserhöhung: Erste Erhöhung seit drei Jahren; 30-jährige Hypothek durchbricht 7 %.
· Hypothekenzinsen: 30-jährige Festhypothek bei 6,95 % (17. Sept.), erreicht 7,05 % bis zum 18. Sept.
· 15-jährige Festhypothek: 6,26 % , höchster Stand seit Januar 2025.
· Weltweite Investitionen: Auf Kurs zu 1,2 Billionen US-Dollar im Jahr 2026, +16 %; H1-Einsatz 500 Mrd. US-Dollar (+20 %).
· Nvidia-Umsatz: 96,2 Mrd. US-Dollar im Quartal, +106 %; Rechenzentrumsumsatz 89 Mrd. US-Dollar (+117 %).
· Rechenzentrumsstrom: 161 GW Nachfrage 2026 (+31 %); 268 GW Angebotslücke bis 2030.
· US-Büroleerstand: 15,9 % im Q2, 10 Basispunkte unter Q1, deutlich unter dem Höchststand von 17,2 %.
· Brent-Rohöl: Über 100 US-Dollar/Barrel, über 70 % seit Jahresbeginn gestiegen.
· China-Immobilien: Neubaupreise in Erstklasse-Städten +0,1 % im Monatsvergleich im August; Jahresrückgänge verringern sich.
—
🇺🇸 VEREINIGTE STAATEN
Die hawkishe Wende der Fed
Die Entscheidung der Federal Reserve, die Zinsen erstmals seit drei Jahren zu erhöhen, hat die Trajektorie des US-Immobilienmarktes grundlegend verändert. Der Schritt, den die Märkte noch im August nicht vollständig eingepreist hatten, spiegelt die Entschlossenheit der Fed wider, die anhaltende Inflation zu bekämpfen, die durch Energiepreise und KI-bezogene Investitionsausgaben angetrieben wird.
Auswirkung auf Hypothekenzinsen: Die 30-jährige Festhypothek lag zum 17. September im Durchschnitt bei 6,95 % und stieg damit die vierte Woche in Folge, gegenüber 6,76 % in der Vorwoche. Bis zum 18. September zeigten Zillow-Daten Zinsen von 7,05 % . Der 15-jährige Festzins erreichte 6,26 % , gegenüber 5,41 % vor einem Jahr.
Erschwinglichkeitsdruck: Bei 7 % Hypothekenzinsen übersteigen die monatlichen Zahlungen für ein durchschnittlich teures Haus 2.700 US-Dollar und schließen einen erheblichen Teil der Erstkäufer aus. Der Lock-in-Effekt bleibt stark, da bestehende Hausbesitzer mit Hypotheken unter 4 % nur ungern verkaufen.
Gewerbeimmobilien
Der US-Büromarkt setzt seine angebotsgetriebene Erholung fort, obwohl sich die Finanzierungsbedingungen verschlechtern.
Leerstandstrends: Die nationale Büroleerstandsquote fiel im zweiten Quartal 2026 auf 15,9 % – eine Reduzierung um 10 Basispunkte gegenüber dem Vorquartal und deutlich unter dem Höchststand von 17,2 % Mitte 2024. CoStar prognostiziert, dass die Leerstandsquote bis 2026 stabil bleiben wird, bevor sie allmählich zurückgeht.
Nettoabsorption: Zwischen Juli 2025 und Juni 2026 absorbierten Büronutzer 17 Millionen Quadratfuß neuer Nettoflächen – erst der zweite anhaltende Zeitraum positiver Nettoabsorption seit 2020. CoStar hat jedoch seine Nettoabsorptionsprognose für 2026 auf 13 Millionen Quadratfuß (von 17 Millionen) und für 2027 auf 5 Millionen Quadratfuß gesenkt.
Angebotskontraktion: Der US-Bürobestand verringerte sich im vergangenen Jahr um 7 Millionen Quadratfuß , angetrieben durch historisch niedrige Lieferungen und sprunghaft gestiegene Abrisse. Die Pipeline liegt seit über einem Jahr bei etwa 50 Millionen Quadratfuß – was dem vorherigen Tiefstand von 2011 entspricht.
CBRE-Midyear-Ausblick: Die Leerstandsquote zum Jahresende 2026 wird nun auf 18 % prognostiziert – 10 Basispunkte unter den ursprünglichen Schätzungen. Die Neubauprognosen wurden von 11,2 Millionen Quadratfuß auf 9,5 Millionen Quadratfuß gesenkt, während die jährliche Nettoabsorption weiterhin auf 37 Millionen Quadratfuß geschätzt wird.
Prime vs. Non-Prime: Die Leerstandslücke zwischen Prime- und Non-Prime-Immobilien ist jetzt die größte aller Zeiten. Da sich Prime-Flächen füllen und die Bautätigkeit eingeschränkt bleibt, fließt die Nachfrage in die nächste Klasse von Flächen über. Zehn von 14 großen Märkten mit einer Prime-Leerstandsquote unter 15 % haben in den vergangenen 12 Monaten eine positive Non-Prime-Absorption verzeichnet.
Technachfrage: Technologieunternehmen entfielen auf 21 % der Vermietungsaktivität im ersten Halbjahr 2026 und damit auf einen Anteil, der ihrem Höchststand von 2019 entspricht. 64 % der Technologieunternehmen planen, ihre Fläche in den nächsten drei Jahren zu erweitern, gegenüber 41 % im Vorjahr. KI-bezogene Vermietungen konzentrierten sich auf San Francisco und Manhattan, die zusammen 55 % aller Technologievermietungen im Jahr 2026 ausmachten.
Mietenwachstum: CBRE erwartet nun 2,7 % Mietenwachstum im Jahresvergleich für 2026, gegenüber früheren Prognosen von 1,5 %, angetrieben durch die höchste Qualität der Flächen.
—
🏢 OFFICE-CRISIS-WATCH
Die “Große Angebotsdürre” bleibt das bestimmende Thema des US-Büromarktes, aber steigende Zinsen fügen eine neue Komplexitätsebene hinzu.
Die Angebotsgeschichte: Abrisse und Umnutzungen übertrafen 2025 erstmals in der Geschichte die Baufertigstellungen, und diese Lücke wird sich 2026 voraussichtlich weiter vergrößern. Der Büro-Neubau ist auf den niedrigsten Stand seit über einem Jahrzehnt gefallen.
Die Zinsherausforderung: Die 2-Billionen-US-Dollar-Fälligkeitsmauer wird angesichts steigender Zinsen immer bedrohlicher. Kreditnehmer, die bei 7 %+ Hypothekenzinsen refinanzieren müssen, sehen sich mit deutlich höheren Schuldendienstkosten als bei der ursprünglichen Kreditvergabe konfrontiert.
Die Divergenz: Class-A+-Assets in Gateway-Märkten verzeichnen eine starke Nachfrage und Mietenwachstum, während Class-B/C-Gebäude in Sekundärmärkten mit steigenden Leerständen und struktureller Veralterung konfrontiert sind. CBRE stellt fest, dass die Non-Prime-Absorption in Märkten wie Boston, Philadelphia und Washington, D.C. beginnt, positive Auswirkungen zu zeigen, und sich damit Manhattan, San Jose, San Francisco und Phoenix anschließt, wo die Non-Prime-Absorption bereits stark war.
Mietvertragsverlängerungen: Die Büromietvertragslaufzeiten haben seit 2024 in allen wichtigen Branchen zugenommen, insbesondere bei den größten Nutzern, wo sich die Laufzeiten um 11 Monate verlängert haben. Zwei Drittel der Befragten in CBREs 2026 Americas Office Occupier Sentiment Survey gaben an, dass ihr Unternehmen plant, seine Fläche in den nächsten drei Jahren beizubehalten (28 %) oder zu erweitern (38 %).
—
🤖 KI-INFRASTRUKTUR-SUPERCYCLE
Der KI-Infrastrukturausbau hat mit Nvidias Rekordquartal eine historische finanzielle Bestätigung erreicht, selbst während sich die physischen Beschränkungen der Stromverfügbarkeit verschärfen.
Nvidias 96-Milliarden-US-Dollar-Quartal
Nvidia meldete 96,2 Milliarden US-Dollar Quartalsumsatz – mehr als eine Verdoppelung gegenüber dem gleichen Zeitraum des Vorjahres, ein Anstieg von 106 % im Jahresvergleich. Der Gewinn pro Aktie erreichte 2,22 US-Dollar und übertraf damit die Analystenprognosen von 2,09 US-Dollar.
Rechenzentrumsdominanz: Der Umsatz mit Rechenzentren machte 89 Milliarden US-Dollar des Quartalsumsatzes aus, was einem Anstieg von 117 % gegenüber dem gleichen Zeitraum zwölf Monate zuvor entspricht. Das Unternehmen prognostizierte einen Umsatz von 108 Milliarden US-Dollar für das dritte Quartal, über den Analystenschätzungen.
Marktreaktion: Nvidias Aktie stieg nach den Ergebnissen im nachbörslichen Handel um etwa 4 % . Der Hargreaves-Lansdown-Analyst Matt Britzman bezeichnete das Quartal als “ein weiteres Monsterset an Ergebnissen” .
Die Strombeschränkung verschärft sich
Der KI-Ausbau stößt nun an eine physische Wand: die Stromverfügbarkeit.
Gartner-Prognose: Der Stromverbrauch von Rechenzentren wird 2026 voraussichtlich 565 TWh erreichen, ein Anstieg von 26 % im Jahresvergleich gegenüber 447 TWh im Jahr 2025. Die weltweite Stromnachfrage von Rechenzentren wird 2026 voraussichtlich um 27 % auf 132 GW steigen, gegenüber 104 GW im Jahr 2025.
KI-Server-Dominanz: KI-optimierte Server werden 2026 31 % des Stromverbrauchs von Rechenzentren ausmachen, und bis 2027 wird ihr Stromverbrauch den konventioneller Server übertreffen.
TrendForce-Analyse: Laut TrendForce wird die weltweite Stromnachfrage von Rechenzentren 2026 161 GW erreichen, ein Anstieg von etwa 31 % , wobei KI-Server 33,4 % der Gesamtnachfrage ausmachen. Der Anteil der KI-Server wird bis 2027 voraussichtlich 40 % überschreiten.
Die Netzlücke: Der kritische Befund: Vor 2025 konnte die Netzbereitstellbarkeit das Wachstum der Rechenzentrumsstromnachfrage noch befriedigen, aber Angebot und Nachfrage begannen sich 2026 auseinanderzuentwickeln. Bis 2030 wird die weltweite Stromnachfrage von Rechenzentren voraussichtlich 490,7 GW erreichen, während die für Rechenzentren verfügbare Netzkapazität nur 222,6 GW betragen wird – eine Angebots-Nachfrage-Lücke von 268 GW .
Implikation: Die Stromverfügbarkeit ist zur bindenden Beschränkung für die KI-Infrastrukturexpansion geworden und hat den Kapitalzugang und die Kundennachfrage überholt. Die Stromsicherheit von Rechenzentren ist jetzt “das neue Schlachtfeld für die Skalierung und den Schutz von Margen im globalen KI-Wettlauf” .
—
🇪🇺 EUROPA
Der europäische Gewerbeimmobilienmarkt setzt seine angebotsgetriebene Erholung bei Prime-Assets fort, selbst während sich die breiteren Finanzierungsbedingungen nach der Zinserhöhung der Fed verschärfen.
Die Grade-A-Verknappung: Die europäische Grade-A-Büroleerstandsquote bleibt auf einem Rekordtief von 3,3 % , wobei die Entwicklungspipeline auf dem niedrigsten Stand seit 2014 liegt. In mehreren Märkten hat die Grade-A-Verfügbarkeit historische Tiefststände erreicht: Lissabon und Birmingham liegen bei nicht mehr als 0,7 % .
Mieten steigen: Die Spitzenmieten für Büros sind in den vergangenen 12 Monaten um durchschnittlich 4,6 % gestiegen, wobei 94 % der europäischen Märkte entweder Wachstum oder Stabilität verzeichneten. Zu den Top-Performern gehören Rotterdam (+16,7 %) , Birmingham (+14,3 %) und Mailand (+10,4 %) .
Investitionen: Savills prognostiziert, dass EMEA 2026 das relative Wachstum anführen wird, wobei die Investitionsvolumina voraussichtlich um 22 % auf 300 Milliarden US-Dollar steigen werden. Amerika bleibt der weltweit größte Investitionsmarkt, wobei der Umsatz voraussichtlich 570 Milliarden US-Dollar erreichen wird, hauptsächlich getrieben von den USA mit 530 Milliarden US-Dollar .
Prime-Büro-Ausblick: 89 % der Savills-Forscher erwarten 2026 weltweit steigende Prime-Büromieten, wobei zwei Drittel ein Wachstum von 2 % oder mehr prognostizieren.
—
🇨🇳 CHINA
Der chinesische Immobilienmarkt zeigt im August zaghaft Anzeichen einer Stabilisierung, wobei Erstklasse-Städte eine bescheidene Preiserholung anführen.
August 2026 Daten (Nationales Statistikamt)
Neubauten:
· Erstklasse-Städte: +0,1 % im Monatsvergleich (erster Anstieg nach Stagnation), wobei Shanghai, Guangzhou und Shenzhen um 0,4 %, 0,1 % bzw. 0,2 % stiegen; Peking fiel um 0,2 %.
· Zweitklasse-Städte: -0,1 % im Monatsvergleich, unverändert gegenüber Juli.
· Drittklasse-Städte: -0,2 % im Monatsvergleich, Verringerung um 0,1 Prozentpunkt.
· 21 von 70 Städten verzeichneten monatliche Anstiege oder Stabilität, 2 weniger als im Juli.
Gebrauchtimmobilien:
· Erstklasse-Städte: +0,1 % im Monatsvergleich, wobei Shanghai und Shenzhen um 0,3 % bzw. 0,1 % stiegen; Peking fiel um 0,1 %.
· Zweitklasse-Städte: -0,3 % im Monatsvergleich, unverändert.
· Drittklasse-Städte: -0,3 % im Monatsvergleich, Verringerung um 0,1 Prozentpunkt.
· 8 von 70 Städten verzeichneten monatliche Anstiege oder Stabilität, unverändert gegenüber Juli.
Jahresvergleichstrends:
· Neubauten in Erstklasse-Städten: -0,9 % im Jahresvergleich, Verringerung um 0,2 Prozentpunkte; Shanghai +3,0 %.
· Gebrauchtimmobilien in Erstklasse-Städten: -2,7 % im Jahresvergleich, Verringerung um 1,0 Prozentpunkt.
· Auch die Rückgänge in Zweit- und Drittklasse-Städten verringerten sich in beiden Segmenten.
Marktdynamik
Volumentrends: Laut dem Ministerium für Wohnungsbau und Stadt-Land-Entwicklung machten Gebrauchtimmobilientransaktionen in den ersten acht Monaten des Jahres 2026 über 50 % des gesamten Neu- und Gebrauchtimmobilientransaktionsvolumens aus. Zwanzig Provinzen verzeichneten Gebrauchtimmobilientransaktionen, die die Neubauverkäufe übertrafen.
“Preis-für-Volumen”-Übergang: Der Markt wandelt sich von “Preis für Volumen” zu “Volumenwachstum bei Preisstabilität” , wobei Schlüsselstädte kontinuierliche Rückgänge bei Gebrauchtimmobilien-Listings und stabilisierende Preise verzeichnen.
Bestandsreduzierung: Der landesweite Bestand an neuen Gewerbeimmobilien lag Ende August bei 753,49 Millionen Quadratmetern, ein Rückgang von 1,1 % im Jahresvergleich – der sechste aufeinanderfolgende Monat mit Rückgang.
Entwicklungsinvestitionen: Die nationalen Immobilienentwicklungsinvestitionen fielen in den ersten acht Monaten um 19,9 % , was eine proaktive Anpassung der Entwickler widerspiegelt, die sich auf Qualität und Bestandsabbau konzentrieren.
—
📊 INVESTITIONSCHANCEN
✓ US-Data-Center-REITs – Nvidias 96-Milliarden-US-Dollar-Quartal bestätigt die KI-Nachfrage; stromgesicherte Assets mit Bewertungsprämien
✓ Prime-US-Büros (Gateway-Märkte) – Angebotsdürre schafft strukturelle Knappheit; Mietenwachstum auf 2,7 % nach oben korrigiert
✓ Europäische Grade-A-Büros – Rekordtief von 3,3 % Leerstand, Angebotsdürre treibt 4,6 % Mietenwachstum
✓ Industrie & Logistik – Widerstandsfähige Investorennachfrage; Savills prognostiziert anhaltende Stärke
✓ Senior Housing – 34 % Wachstum, acht aufeinanderfolgende Quartale
✓ Hochspannungs-Übertragungsnetze – 268-GW-Angebotslücke bis 2030 macht Netzinfrastruktur zum kritischen Engpass
✓ Shanghai Tier-1-Wohnimmobilien – Erster Preisanstieg seit Monaten, Angebotskontraktion
—
⚠ RISIKO-RADAR
! Fed-Zinserhöhungsschock: Erste Erhöhung seit drei Jahren; Hypothekenzinsen durchbrechen 7 %
! Hypothekenzinsdurchbruch: 30-jährige Festhypothek bei 7,05 % – höchster Stand seit Januar 2025
! Anhaltender Ölschock: Brent über 100 US-Dollar/Barrel, +70 % seit Jahresbeginn
! KI-Stromklemme: 268-GW-Angebots-Nachfrage-Lücke bis 2030
! CRE-Fälligkeitsmauer: 2 Billionen US-Dollar Schulden werden bei 7 %+ Refinanzierungszinsen fällig
! China-Ansteckung: Trotz Stabilisierungszeichen bleiben Gebrauchtimmobilienpreise im Jahresvergleich stark negativ
! Netzbereitstellbarkeitsrisiko: Stromverfügbarkeit jetzt die bindende Beschränkung für KI-Expansion
! Außerbilanzielle Risiken: Morgan Stanley beziffert die Sektorverpflichtungen auf 1,65 Billionen US-Dollar
—
🎯 BERND PULCH STRATEGISCHER AUSBLICK
Die “Ära der Energieknappheit” ist mit der “Ära der Kapitalknappheit” kollidiert. Der September 2026 präsentiert einen Markt, der von drei konvergierenden Kräften geprägt ist:
1. Die hawkishe Wende der Fed: Die erste Zinserhöhung seit drei Jahren hat die Investitionslandschaft neu geformt. Hypothekenzinsen über 7 % werden die Widerstandsfähigkeit des Wohnungsmarktes testen und überhebelte Gewerbeimmobilien unter Druck setzen. Die 2-Billionen-US-Dollar-Fälligkeitsmauer wird bei diesen Zinsen deutlich bedrohlicher.
2. Der 1-Billionen-US-Dollar-KI-Ausbau: Nvidias 96-Milliarden-US-Dollar-Quartal ist die finanzielle Bestätigung des KI-Superzyklus. Aber die bindende Beschränkung ist nicht mehr das Kapital – es ist der Strom. Die 268-GW-Angebots-Nachfrage-Lücke bis 2030 bedeutet, dass energiegesicherte Assets immer höhere Bewertungsprämien erzielen werden.
3. Die Angebotsdürre: Ob in US-Büros (Abrisse übertreffen erstmals in der Geschichte die Baufertigstellungen) oder europäischen Grade-A-Flächen (3,3 % Leerstand, Pipeline auf 2014er-Tiefständen) – der strukturelle Mangel an Qualitätsangebot bietet einen Boden für Prime-Assets, während Legacy-Gebäude mit Veralterung konfrontiert sind.
Die Gewinner: Diejenigen, die Strom sichern, Prime-Immobilien sichern und sich auf ein “höher-für-länger” -Zinsumfeld einstellen, das ertragsstarke Assets mit starken Fundamentaldaten begünstigt.
—
FAZIT
Der globale Immobilienmarkt hat 2026 bemerkenswerte Widerstandsfähigkeit bewiesen, mit 500 Milliarden US-Dollar, die allein im ersten Halbjahr eingesetzt wurden, und Jahresinvestitionen, die voraussichtlich 1 Billion US-Dollar überschreiten werden. Doch der Markt steht nun vor einem kritischen Test: der ersten Zinserhöhung der Fed seit drei Jahren, Hypothekenzinsen über 7 %, Brent-Rohöl über 100 US-Dollar und einem KI-Ausbau, der an die physischen Grenzen des Stromnetzes stößt.
Die Gewinner des späten Jahres 2026 werden diejenigen sein, die die “Warsh-Doktrin” höherer Zinsen für längere Zeit navigieren und gleichzeitig von der strukturellen Knappheit an Prime-Assets und gesichertem Strom profitieren können. Nvidias 96-Milliarden-US-Dollar-Quartal beweist, dass der KI-Superzyklus real ist. Die Frage ist, ob das Stromnetz – und die Kapitalmärkte – mithalten können.
—
Bernd Pulch Intelligence Archive
Investigativer Journalismus • Geopolitik • Finanzintelligenz • Globaler Immobilienmarkt
🌐 berndpulch.org | 🔒 patreon.com/berndpulch
© 2000–2026 General Global Media IBC
—
📌 ZUSAMMENFASSUNG DER KERNZAHLEN
Kennzahl Wert
Fed-Zinsentscheidung Erste Erhöhung seit 3 Jahren
30-jährige Hypothek (17. Sept.) 6,95 %
30-jährige Hypothek (18. Sept.) 7,05 %
15-jährige Festhypothek 6,26 %
5/1-ARM 7,16 %
Brent-Rohöl 101,21 US-Dollar/Barrel (9. Sept.)
Brent-Anstieg seit Jahresbeginn +70 %
Globale Investitionsprognose 2026 1,2 Billionen US-Dollar (+16 %)
H1 2026 Investitionen 500 Mrd. US-Dollar (+20 %)
Nvidia Quartalsumsatz 96,2 Mrd. US-Dollar (+106 %)
Nvidia Rechenzentrumsumsatz 89 Mrd. US-Dollar (+117 %)
Nvidia Prognose nächstes Quartal 108 Mrd. US-Dollar
Rechenzentrumsstrom (2026) 565 TWh (+26 %)
Rechenzentrumsstromnachfrage (2026) 161 GW (+31 %)
KI-Server-Anteil am Strom 33,4 %
Stromangebotslücke 2030 268 GW
US-Büroleerstand (Q2 2026) 15,9 %
US-Büro-Nettoabsorption (vergangenes Jahr) 17 Mio. Quadratfuß
CBRE Jahresende 2026 Leerstand 18 %
Tech-Anteil an Vermietung (H1 2026) 21 %
SF + Manhattan Tech-Vermietung 55 %
CBRE Mietenwachstumsprognose 2,7 %
China Erstklasse-Neubau MoM +0,1 %
China Erstklasse-Gebrauchtimmobilien MoM +0,1 %
China Gebrauchtimmobilien-Anteil am Volumen >50 %
China Wohnungsbestand 753,49 Mio. qm (-1,1 %)
EMEA Investitionswachstum 2026 +22 % auf 300 Mrd. US-Dollar
Amerika Investitionen 2026 570 Mrd. US-Dollar
US-Investitionen 2026 530 Mrd. US-Dollar
Europäische Grade-A-Leerstandsquote 3,3 %
Europäisches Prime-Mietenwachstum +4,6 %
CRE-Fälligkeitsmauer 2 Billionen US-Dollar
Netz-Rückstau 2.600 GW
Leave a Reply