
🌍 BERND PULCH GLOBAL REAL ESTATE INTELLIGENCE REPORT
Episode #15 | September 25, 2026
GLOBAL REAL ESTATE CRISIS 2026: The September 25 Update – Fed’s Rate Hike Aftermath, Mortgage Rates Hit 7.17%, Office CMBS Delinquency Breaks Post-2008 Record & China’s “Golden September” Surprise
Bernd Pulch Intelligence Archive | Classification: Open-Source Market Intelligence
—
EXECUTIVE SUMMARY
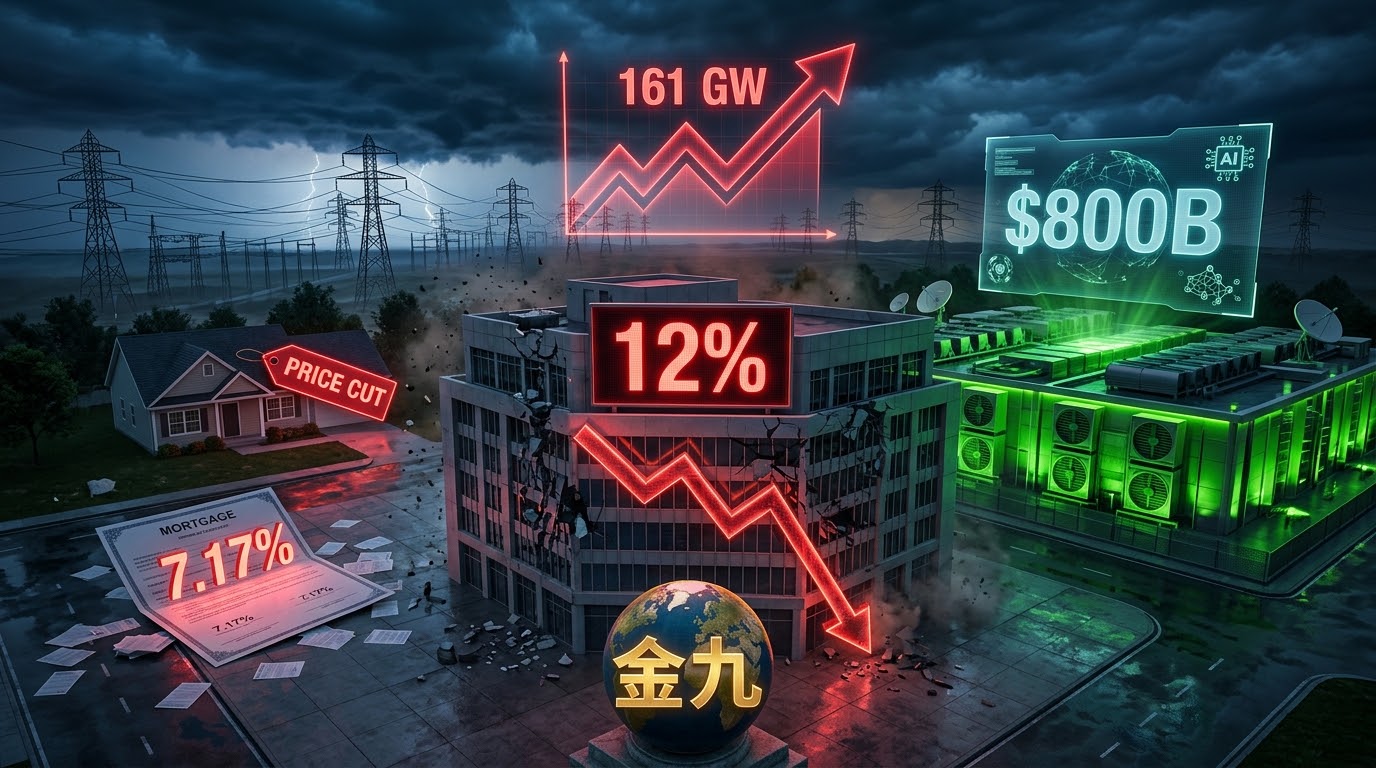
As of September 25, 2026, the global real estate market is processing the full aftermath of the Federal Reserve’s historic rate hike — the first in three years — with mortgage rates now surging past 7.17%, office CMBS delinquency hitting 12%, and China delivering a surprising “Golden September” rebound in transaction volumes.
The Fed’s decision to raise the federal funds rate to 3.75%–4.00% was delivered unanimously, with policymakers signaling one more hike by year-end and a “higher-for-longer” stance through 2027 . The dot plot now projects rates at 4.1% at the end of 2026, up from the June projection of 3.75% .
The mortgage market responded violently. The 30-year fixed-rate mortgage averaged 6.76% on September 10 — before the hike — but by September 24, Bankrate data showed the national average surging to 7.17% . This represents a nearly 100 basis point increase since the Iran war began in late February .
In commercial real estate, the stress signals are intensifying. Office CMBS delinquency reached 12% in August, according to Trepp — above the levels that followed the 2008 financial crisis . The Trepp CMBS Delinquency Rate overall stood at 7.35% , with 65% of newly delinquent balances being non-performing matured balloon loans . Approximately $64 billion** of office CMBS debt matures this year and next, with almost **$40 billion of it delinquent, in default, or on a watchlist .
Yet the market is not uniformly negative. New home sales surged 6.4% in August to an eight-month high of 684,000 units, as builders used price cuts and incentives to attract buyers . The median new home price fell 5.8% year-over-year to $393,700** . Cross-border investment in commercial property reached **$71.8 billion in H1 2026, up 56% year-over-year, with Asia accounting for $19.3 billion — a fourfold increase .
And in China, the “Golden September” property season delivered a genuine surprise: new home transaction volume in 30 key cities rose 1.4% year-over-year, with first-tier cities up over 10% — Beijing +23%, Shanghai +22% .
—
🚨 BREAKING MARKET DEVELOPMENTS
· Fed Rate Hike Confirmed: Unanimous 12-0 vote to raise rates to 3.75%–4.00% ; dot plot signals one more hike by year-end
· Mortgage Rates Surge: 30-year fixed at 7.17% (Bankrate, Sept 24), up from 6.76% on Sept 10
· Office CMBS Delinquency: Reached 12% in August, above post-2008 levels
· Trepp Delinquency Rate: Overall CMBS delinquency at 7.35% ; 65% of new delinquencies are non-performing matured balloon loans
· New Home Sales Surge: +6.4% to 684,000 units in August, an eight-month high
· Existing Home Sales Decline: -2.0% MoM to 3.98 million units; inventory at 4.9 months’ supply, highest in over 10 years
· Cross-Border Investment: **$71.8B** in H1 2026, up **56% YoY**; Asia quadrupled to $19.3B
· China “Golden September”: New home transactions in 30 key cities +1.4% YoY; Beijing +23%, Shanghai +22%
· AI Capex Dominance: Morgan Stanley projects 2026 cloud capex near $800B**, with AI semiconductors at **$500B (63% share)
· Data Center Power Gap: TrendForce confirms 161 GW demand in 2026; gap widens significantly from 2028
—
🇺🇸 UNITED STATES
The Fed’s Hawkish Turn: Full Statement Analysis
The Federal Open Market Committee’s decision to raise the target range for the federal funds rate by 25 basis points to 3.75%–4.00% was approved by a 12–0 vote — a rare unanimous decision that underscores the Committee’s conviction on inflation .
Key Statement Language:
· “Economic activity is expanding at a solid pace.”
· “Productivity growth is strong, and capital investment is robust.”
· “Inflation remains elevated. Today’s policy action will support a timelier return to the Committee’s 2 percent goal.”
· “The Committee will deliver price stability.”
Dot Plot Projections:
· End of 2026: 4.1% (one more hike)
· End of 2027: 4.1% (no change)
· End of 2028: 3.9% (one cut)
· End of 2029: 3.6% (one cut)
Macro Projections:
· GDP growth 2026: 2.3% (up from 2.2% in June)
· Unemployment 2026: 4.1% (down from 4.3% in June)
· PCE inflation 2026: 3.7% (up from 3.6%)
The Fed’s hawkish stance reflects the reality that inflation, driven by energy prices from the Iran war and AI-related capital expenditure, is not decelerating fast enough. Core CPI rose 2.4% year-over-year in August, while headline CPI advanced 3.4% . Economists now expect core PCE inflation to reach 3.4% year-over-year when the August report is released .
Mortgage Market: The 7% Reality
The mortgage market has undergone a dramatic repricing since the Fed’s decision. The 30-year fixed-rate mortgage averaged 6.76% on September 10, up from 6.71% the previous week and 6.35% a year ago . By September 24, Bankrate data showed the national average had surged to 7.17% .
This nearly 100 basis point increase since the Iran war began in late February is directly impacting housing affordability . The National Association of Home Builders survey showed builders’ expectations for home sales over the next six months deteriorated considerably in September, prompting many to cut prices and offer incentives .
Housing Market: Divergent Signals
The housing market is sending mixed signals as buyers navigate higher rates.
New Home Sales: Sales of new single-family homes jumped 6.4% in August to a seasonally adjusted annualized rate of 684,000 units — the highest since December 2025 and well above expectations of 620,000 . Sales surged 84.9% in the Midwest and 6.9% in the South, offsetting declines in the Northeast (-36.1%) and West (-15.2%) .
The median new home price fell 5.8% year-over-year to $393,700, as builders used price cuts and incentives to attract buyers . The inventory of unsold new homes remained elevated at 483,000 units, equivalent to 8.5 months’ supply .
Existing Home Sales: Existing-home sales decreased 2.0% month-over-month and 1.2% year-over-year to a seasonally adjusted annual rate of 3.98 million . The last time sales activity fell below 4.0 million was in June 2025.
The median existing-home price rose 1.6% year-over-year to $429,100 — the 38th consecutive month of year-over-year price increases . Total housing inventory reached 1.62 million units, up 3.2% from July and 5.9% from August 2025. This was the first time since November 2019 that inventory exceeded 1.6 million units .
The months’ supply of unsold inventory grew to 4.9 months — its highest level in over ten years . NAR Chief Economist Lawrence Yun noted: “The ample supply of homes for sale on the market is giving homebuyers better opportunities to negotiate” .
Housing affordability improved across all regions year-over-year: Northeast +0.5%, Midwest +1.7%, South +4.5%, West +5.9% .
—
🏢 OFFICE CRISIS WATCH
CMBS Delinquency: Breaking Post-2008 Records
The office CMBS market is flashing severe distress signals. Office CMBS delinquency reached 12% in August, according to Trepp — above the levels that followed the 2008 financial crisis .
The Maturity Wall:
· Approximately $64 billion of office CMBS debt matures this year and next
· Almost $40 billion of it is delinquent, in default, or on a watchlist
· The Trepp CMBS Delinquency Rate overall stood at 7.35% in June 2026
The “Extend and Pretend” Era Ends: A telling example from Propmodo: when a loan came due in July, the owner asked for a three-year extension and the special servicer’s response was “unequivocally denied” . This signals that servicers are no longer willing to extend troubled loans indefinitely.
Multifamily Stress: The CMBS delinquency rate for multifamily jumped from 1% in October 2023 to 7.1% this year, according to Morgan Stanley . This represents a dramatic deterioration in a sector that was considered resilient just two years ago.
The Broader Context: Office delinquencies have been setting records for more than a year, and the apartment maturity wall has been reported on for at least two . The convergence of office and multifamily stress represents a dual-front challenge for commercial real estate.
—
🤖 AI INFRASTRUCTURE SUPER-CYCLE
Morgan Stanley: Cloud Capex Near $800B, AI Semiconductors at $500B
Morgan Stanley Executive Director Yan Zhitian, speaking at the GMIF2026 Innovation Summit, projected that 2026 cloud capex will approach $800 billion**, with **AI semiconductors accounting for nearly $500 billion — representing more than half of total spending .
Key Projections:
· 2026 cloud capex: ~$800 billion
· AI semiconductor share: ~$500 billion (63%)
· 2030 AI semiconductor market: $735 billion
The Cash Flow Warning: Morgan Stanley warns that the capex-to-EBITDA ratio for major U.S. cloud providers (Google, Amazon, Microsoft, Meta) is projected to exceed 70% in 2026, with some cloud providers’ cash flow turning negative next year . This is a critical inflection point — the AI infrastructure boom is beginning to strain the financial capacity of even the largest technology companies.
Nvidia: The $1 Trillion Lifetime Sales Target
Nvidia CEO Jensen Huang has projected **$1 trillion in lifetime sales** for the Blackwell and Vera Rubin chips by the end of 2027 . This represents a doubling from the $500 billion projection for the end of 2026.
The Math: If Nvidia generates $216 billion in FY2026 (ended January 2026), and analysts expect $369 billion in FY2027 and $480 billion in FY2028, that totals just over **$1 trillion** — aligning with Huang’s projection . However, the $500 billion gap between the 2026 and 2027 projections implies massive acceleration next year .
The Data Center Pipeline: Several AI data center projects announced in 2025 may not be ready to purchase chips until 2027 or 2028, as filling them with computing chips is typically the last step . This suggests the Nvidia demand cycle has significant runway.
The Power Gap: TrendForce Confirms Divergence
TrendForce’s latest analysis confirms that global data center power demand capacity will reach 161.0 GW in 2026, up 31.0% year-over-year . This figure is expected to hit 211.1 GW by 2027, sustaining a 31.1% growth rate .
AI Server Dominance:
· AI servers account for 33.4% of total data center power demand in 2026
· This share could exceed 40% in 2027 and 53.7% by 2030
· AI server power demand climbs from 53.8 GW in 2026 to 127.1 GW in 2028 and roughly 264 GW in 2030 — a nearly fivefold increase in four years
The Critical Finding: “Supply and demand are expected to begin diverging in 2026, with the gap expected to widen significantly from 2028 onward” . Before 2025, grid deliverability could still satisfy data center power demand growth, but 2026 marks the inflection point where the gap begins to widen.
HVDC Adoption: Data center operators are beginning to plan for high-voltage direct current (HVDC) power architectures to improve end-to-end power distribution efficiency . This represents a fundamental shift in data center design.
—
🇪🇺 EUROPE
Cross-Border Investment Surges 56%
Cross-border investment in commercial property reached **$71.8 billion** in H1 2026, up **56% year-over-year**, according to JLL . This significantly outpaced overall global commercial property transactions, which rose just **10%** to $604.6 billion according to MSCI data .
Regional Breakdown:
· Asia: $19.3 billion (fourfold increase)
· Europe: $39.9 billion (+31%)
· Singapore led all cities with $8.7 billion in cross-border volume
Office Sector Focus: Office properties attracted the bulk of international capital, particularly in major European markets. London and Milan saw especially strong activity from foreign buyers seeking premium office buildings .
JLL’s Fraser Bowen noted that the office sector “re-emerged after a prolonged downturn” . Singapore’s dominance reflected both regional demand and the city-state’s status as a gateway for Asia-Pacific investment.
The Warning: Bowen warned that rising borrowing costs will likely limit deal flow in the second half of the year . Cross-border investment volumes track closely with interest rate movements. The gap between cross-border growth and overall transaction activity suggests international buyers moved faster than domestic players to capitalize on pricing dislocation and currency advantages in H1 .
—
🇨🇳 CHINA
The “Golden September” Surprise
China’s traditional “Golden September” property season has delivered a genuine surprise, with transaction volumes rebounding across key cities.
New Home Market (as of September 20):
· 30 key cities: New home transaction area +1.4% year-over-year
· First-tier cities: +over 10% year-over-year
· Beijing: +23%
· Shanghai: +22%
Second-Hand Market (as of September 20):
· 20 key cities: Transaction volume +13.1% year-over-year
· Beijing: 1.0万 units (+2.2%)
· Shanghai: 1.6万 units (+24.3%)
Market Dynamics: Cao Jingjing, Director of Index Research at China Index Academy, noted that “the transaction center of gravity is further tilting toward the existing housing market, with second-hand transactions maintaining growth, while the new home market is showing localized improvement in core cities under the combined effect of demand recovery and supply adjustment” .
Policy Support: Since August, Beijing, Shanghai, Chengdu, and Xi’an have implemented city-specific policies including lowering purchase thresholds, increasing housing provident fund loan limits, and issuing purchase subsidies . On August 28, policies were issued on reforming commercial housing development, financing, and sales systems .
Yan Yuejin, Vice President of Shanghai E-House Real Estate Research Institute, commented: “The recent improvement in property market data and the repair of market sentiment are evident in both new and second-hand home markets. The core factor is the improvement in market expectations after housing prices stabilized” .
Outlook: Cao Jingjing expects that “short-term, new home projects entering the market in September and October are still mainly from previous inventory. The direct impact of the August 28 policy package on the near-term new home supply rhythm is relatively limited” . The second-hand market, with more fully adjusted prices and richer listing choices, will continue to absorb rigid and replacement demand .
—
📊 INVESTMENT OPPORTUNITIES
✓ Cross-Border Office (London, Milan) — $39.9B in European cross-border volume, up 31%, with international buyers capitalizing on pricing dislocation
✓ U.S. New Home Builders — Price cuts driving 6.4% sales surge; median price down 5.8% YoY creating entry points
✓ China Tier-1 Residential — “Golden September” volume rebound; Beijing +23%, Shanghai +22% new home transactions
✓ AI Semiconductor Supply Chain — Morgan Stanley projects $500B in 2026 AI semiconductor spending
✓ High-Voltage DC (HVDC) Infrastructure — Data center operators shifting to HVDC architectures to address power efficiency
✓ Distressed CMBS Opportunities — $40B in delinquent/defaulted office CMBS creating potential vulture opportunities
—
⚠ RISK RADAR
! Office CMBS Delinquency at 12% — Above post-2008 levels; $40B delinquent/defaulted
! Mortgage Rates at 7.17% — Nearly 100 bps increase since Iran war began
! Multifamily CMBS Delinquency at 7.1% — Up from 1% in October 2023
! AI Capex Cash Flow Strain — Cloud capex/EBITDA exceeding 70%; some providers’ cash flow turning negative
! Data Center Power Gap — Supply-demand divergence begins in 2026, widens significantly from 2028
! Existing Home Inventory at 4.9 Months — Highest in over 10 years, giving buyers negotiating power
! “Extend and Pretend” Era Ending — Special servicers denying extension requests
! Rising Borrowing Costs — JLL warns cross-border deal flow will slow in H2
—
🎯 BERND PULCH STRATEGIC OUTLOOK
The “Era of Distress and Divergence” has arrived. September 2026 presents a market defined by three critical tensions:
1. The Fed’s Hawkish Reality: The unanimous 12-0 vote and dot plot signaling one more hike have removed any remaining hope of a near-term pivot. Mortgage rates at 7.17% will test the resilience of both the housing market and commercial real estate. The 4.9 months’ supply of existing homes — the highest in over a decade — is giving buyers leverage for the first time in years.
2. The CMBS Breaking Point: Office delinquency at 12% and multifamily at 7.1% represent a dual-front crisis. The $64 billion office CMBS maturity wall, with $40 billion already delinquent or on watchlists, will force a reckoning. The denial of extension requests signals that the “extend and pretend” era is ending. Distressed opportunities are emerging, but the timing and scale of losses remain uncertain.
3. The AI Capex Strain: Morgan Stanley’s projection that cloud capex will approach $800 billion — with AI semiconductors at $500 billion — is staggering. But the warning that capex/EBITDA will exceed 70% and some providers’ cash flow will turn negative is a critical signal. The AI infrastructure boom is beginning to strain the financial capacity of even the largest technology companies. The power gap, confirmed by TrendForce to begin diverging in 2026, adds a physical constraint.
The Winners: Those who can navigate the distress cycle in CMBS and office, capitalize on cross-border pricing dislocation, and position for the power-constrained AI infrastructure build-out.
—
BOTTOM LINE
The global real estate market is at a critical inflection point. The Fed’s unanimous rate hike has pushed mortgage rates to 7.17%, office CMBS delinquency has broken post-2008 records at 12%, and the multifamily sector is showing unexpected stress at 7.1%. Yet new home sales surged 6.4% as builders cut prices, cross-border investment jumped 56%, and China’s “Golden September” delivered a genuine volume rebound.
The winners of late 2026 will be those who can navigate the “Warsh Doctrine” of higher-for-longer rates while capitalizing on the distress cycle that is now unfolding in commercial real estate. The AI capex boom is real — Morgan Stanley’s $800 billion projection confirms it — but the financial strain is mounting. The question is no longer whether the market will correct, but who will be left standing when the music stops.
—
Bernd Pulch Intelligence Archive
Investigative Journalism • Geopolitics • Financial Intelligence • Global Real Estate
🌐 berndpulch.org | 🔒 patreon.com/berndpulch
© 2000–2026 General Global Media IBC
—
📌 SUMMARY OF KEY DATA POINTS
Data Point Value
Fed Funds Rate 3.75%–4.00% (raised 25 bps)
FOMC Vote 12–0 unanimous
Dot Plot End-2026 4.1% (one more hike)
Dot Plot End-2027 4.1% (no change)
GDP Growth 2026 Projection 2.3%
PCE Inflation 2026 Projection 3.7%
30-Year Mortgage (Sept 10) 6.76%
30-Year Mortgage (Sept 24) 7.17%
Mortgage Rate Increase Since Feb ~100 bps
Office CMBS Delinquency 12%
Trepp CMBS Delinquency Rate 7.35%
Office CMBS Maturity Wall $64 billion
Office CMBS Delinquent/Watchlist ~$40 billion
Multifamily CMBS Delinquency 7.1% (from 1% in Oct 2023)
New Home Sales (August) 684,000 units (+6.4%)
Median New Home Price $393,700 (-5.8% YoY)
New Home Inventory 483,000 units (8.5 months)
Existing Home Sales (August) 3.98 million (-2.0% MoM)
Median Existing Home Price $429,100 (+1.6% YoY)
Existing Home Inventory 1.62 million units
Months’ Supply 4.9 months (highest in 10+ years)
Cross-Border Investment H1 $71.8 billion (+56% YoY)
Europe Cross-Border $39.9 billion (+31%)
Asia Cross-Border $19.3 billion (4x increase)
Singapore Cross-Border $8.7 billion (leading city)
China 30-City New Home Volume +1.4% YoY
China First-Tier New Home Volume +10% YoY
Beijing New Home Volume +23% YoY
Shanghai New Home Volume +22% YoY
China 20-City Second-Hand Volume +13.1% YoY
Shanghai Second-Hand Transactions 1.6万 units (+24.3%)
Cloud Capex 2026 Projection ~$800 billion
AI Semiconductor 2026 Projection ~$500 billion (63%)
Cloud Capex/EBITDA Ratio >70%
Nvidia Lifetime Sales Target $1 trillion by end-2027
Data Center Power Demand 2026 161.0 GW (+31.0% YoY)
Data Center Power Demand 2027 211.1 GW (+31.1%)
AI Server Power Share 2026 33.4%
AI Server Power Share 2027 >40%
AI Server Power Share 2030 53.7%
AI Server Power 2030 ~264 GW
Global Data Center Power 2030 490.7 GW
🌍 BERND PULCH GLOBAL REAL ESTATE INTELLIGENCE REPORT
Ausgabe #15 | 25. September 2026
GLOBALE IMMOBILIENKRISE 2026: Das Update vom 25. September – Fed-Zinserhöhungs-Nachwirkungen, Hypothekenzinsen erreichen 7,17 %, Office-CMBS-Ausfälle brechen Post-2008-Rekord & Chinas „Goldener September”-Überraschung
Bernd Pulch Intelligence Archive | Klassifizierung: Open-Source-Marktintelligenz
—
EXECUTIVE SUMMARY
Zum 25. September 2026 verarbeitet der globale Immobilienmarkt die vollständigen Nachwirkungen der historischen Zinserhöhung der Federal Reserve – der ersten seit drei Jahren –, wobei die Hypothekenzinsen nun über 7,17 % gestiegen sind, die Office-CMBS-Ausfallrate 12 % erreicht hat und China eine überraschende „Goldener September”-Erholung bei den Transaktionsvolumina liefert.
Die Entscheidung der Fed, den Leitzins auf 3,75 %–4,00 % anzuheben, wurde einstimmig verkündet, wobei die politischen Entscheidungsträger eine weitere Erhöhung bis Jahresende und eine „höher-für-länger” -Haltung bis 2027 signalisierten. Das Dot-Plot-Projektion liegt nun bei 4,1 % zum Ende des Jahres 2026, gegenüber der Juni-Projektion von 3,75 %.
Der Hypothekenmarkt reagierte heftig. Die 30-jährige Festhypothek lag am 10. September im Durchschnitt bei 6,76 % – vor der Erhöhung –, doch bis zum 24. September zeigten Bankrate-Daten, dass der nationale Durchschnitt auf 7,17 % gestiegen war. Dies entspricht einem Anstieg von fast 100 Basispunkten seit Beginn des Iran-Krieges Ende Februar.
Im Gewerbeimmobiliensektor intensivieren sich die Stresssignale. Die Office-CMBS-Ausfallrate erreichte im August 12 % , laut Trepp – über den Werten, die nach der Finanzkrise 2008 folgten. Die Trepp-CMBS-Ausfallrate insgesamt lag bei 7,35 % , wobei 65 % der neu ausgefallenen Salden nicht performende fällige Ballonkredite waren. Etwa 64 Milliarden US-Dollar an Office-CMBS-Schulden werden in diesem und im nächsten Jahr fällig, wovon fast 40 Milliarden US-Dollar ausgefallen, in Verzug oder auf einer Watchlist sind.
Doch der Markt ist nicht einheitlich negativ. Die Verkäufe neuer Eigenheime stiegen im August um 6,4 % auf ein Achtmonatshoch von 684.000 Einheiten, da Bauherren Preisnachlässe und Anreize nutzten, um Käufer anzuziehen. Der mittlere Preis für neue Eigenheime fiel im Jahresvergleich um 5,8 % auf 393.700 US-Dollar. Grenzüberschreitende Investitionen in Gewerbeimmobilien erreichten im ersten Halbjahr 2026 71,8 Milliarden US-Dollar, ein Anstieg von 56 % im Jahresvergleich, wobei Asien 19,3 Milliarden US-Dollar ausmachte – eine Vervierfachung.
Und in China lieferte die „Goldener September”-Immobiliensaison eine echte Überraschung: Das Transaktionsvolumen für Neubauten in 30 Schlüsselstädten stieg um 1,4 % im Jahresvergleich, wobei Erstklasse-Städte um über 10 % zulegten – Peking +23 %, Shanghai +22 %.
—
🚨 AKTUELLE MARKTENTWICKLUNGEN
· Fed-Zinserhöhung bestätigt: Einstimmige 12-0-Abstimmung zur Anhebung auf 3,75 %–4,00 % ; Dot Plot signalisiert eine weitere Erhöhung bis Jahresende
· Hypothekenzinsen steigen: 30-jährige Festhypothek bei 7,17 % (Bankrate, 24. Sept.), gegenüber 6,76 % am 10. Sept.
· Office-CMBS-Ausfallrate: Erreichte im August 12 % , über Post-2008-Niveaus
· Trepp-Ausfallrate: Gesamte CMBS-Ausfallrate bei 7,35 % ; 65 % der neuen Ausfälle sind nicht performende fällige Ballonkredite
· Verkäufe neuer Eigenheime steigen: +6,4 % auf 684.000 Einheiten im August, ein Achtmonatshoch
· Verkäufe bestehender Eigenheime sinken: -2,0 % im Monatsvergleich auf 3,98 Millionen Einheiten; Angebot bei 4,9 Monaten , höchster Stand seit über 10 Jahren
· Grenzüberschreitende Investitionen: 71,8 Mrd. US-Dollar im H1 2026, +56 % im Jahresvergleich; Asien vervierfacht auf 19,3 Mrd. US-Dollar
· Chinas „Goldener September”: Neubautransaktionen in 30 Schlüsselstädten +1,4 % im Jahresvergleich; Peking +23 %, Shanghai +22 %
· KI-Capex-Dominanz: Morgan Stanley prognostiziert Cloud-Capex 2026 nahe 800 Mrd. US-Dollar, mit KI-Halbleitern bei 500 Mrd. US-Dollar (63 % Anteil)
· Rechenzentrums-Stromlücke: TrendForce bestätigt 161 GW Nachfrage 2026; Lücke weitet sich ab 2028 deutlich aus
—
🇺🇸 VEREINIGTE STAATEN
Die hawkishe Wende der Fed: Vollständige Erklärungsanalyse
Die Entscheidung des Offenmarktausschusses der Federal Reserve, die Zielspanne für den Leitzins um 25 Basispunkte auf 3,75 %–4,00 % anzuheben, wurde mit einer 12-0-Abstimmung gebilligt – eine seltene einstimmige Entscheidung, die die Überzeugung des Ausschusses in Bezug auf die Inflation unterstreicht.
Wichtige Erklärungssprache:
· „Die Wirtschaftstätigkeit expandiert in solidem Tempo.”
· „Das Produktivitätswachstum ist stark, und die Kapitalinvestitionen sind robust.”
· „Die Inflation bleibt erhöht. Die heutige politische Maßnahme wird eine zeitnahe Rückkehr zum 2-Prozent-Ziel des Ausschusses unterstützen.”
· „Der Ausschuss wird Preisstabilität liefern.”
Dot-Plot-Projektionen:
· Ende 2026: 4,1 % (eine weitere Erhöhung)
· Ende 2027: 4,1 % (keine Veränderung)
· Ende 2028: 3,9 % (eine Senkung)
· Ende 2029: 3,6 % (eine Senkung)
Makroprojektionen:
· BIP-Wachstum 2026: 2,3 % (gegenüber 2,2 % im Juni)
· Arbeitslosigkeit 2026: 4,1 % (gegenüber 4,3 % im Juni)
· PCE-Inflation 2026: 3,7 % (gegenüber 3,6 %)
Die hawkishe Haltung der Fed spiegelt die Realität wider, dass die Inflation, angetrieben durch Energiepreise aus dem Iran-Krieg und KI-bezogene Investitionsausgaben, nicht schnell genug nachlässt. Der Kern-CPI stieg im August um 2,4 % im Jahresvergleich, während der headline CPI um 3,4 % stieg. Ökonomen erwarten nun, dass die Kern-PCE-Inflation 3,4 % im Jahresvergleich erreichen wird, wenn der August-Bericht veröffentlicht wird.
Hypothekenmarkt: Die 7-Prozent-Realität
Der Hypothekenmarkt hat seit der Entscheidung der Fed eine dramatische Neubewertung erfahren. Die 30-jährige Festhypothek lag am 10. September im Durchschnitt bei 6,76 % , gegenüber 6,71 % in der Vorwoche und 6,35 % vor einem Jahr. Bis zum 24. September zeigten Bankrate-Daten, dass der nationale Durchschnitt auf 7,17 % gestiegen war.
Dieser Anstieg von fast 100 Basispunkten seit Beginn des Iran-Krieges Ende Februar wirkt sich direkt auf die Erschwinglichkeit von Wohnraum aus. Die Umfrage der National Association of Home Builders zeigte, dass sich die Erwartungen der Bauherren für Hausverkäufe in den nächsten sechs Monaten im September erheblich verschlechterten, was viele dazu veranlasste, Preise zu senken und Anreize zu bieten.
Wohnimmobilienmarkt: Divergierende Signale
Der Wohnimmobilienmarkt sendet gemischte Signale, während Käufer höhere Zinsen navigieren.
Verkäufe neuer Eigenheime: Die Verkäufe neuer Einfamilienhäuser stiegen im August um 6,4 % auf eine saisonbereinigte annualisierte Rate von 684.000 Einheiten – der höchste Stand seit Dezember 2025 und deutlich über den Erwartungen von 620.000. Die Verkäufe stiegen im Mittleren Westen um 84,9 % und im Süden um 6,9 % , was Rückgänge im Nordosten (-36,1 %) und Westen (-15,2 %) ausglich.
Der mittlere Preis für neue Eigenheime fiel im Jahresvergleich um 5,8 % auf 393.700 US-Dollar, da Bauherren Preisnachlässe und Anreize nutzten, um Käufer anzuziehen. Der Bestand an unverkauften neuen Eigenheimen blieb mit 483.000 Einheiten erhöht, was 8,5 Monaten Angebot entspricht.
Verkäufe bestehender Eigenheime: Die Verkäufe bestehender Eigenheime gingen im Monatsvergleich um 2,0 % und im Jahresvergleich um 1,2 % auf eine saisonbereinigte annualisierte Rate von 3,98 Millionen zurück. Das letzte Mal, dass die Verkaufsaktivität unter 4,0 Millionen fiel, war im Juni 2025.
Der mittlere Preis für bestehende Eigenheime stieg im Jahresvergleich um 1,6 % auf 429.100 US-Dollar – der 38. aufeinanderfolgende Monat mit Preiserhöhungen im Jahresvergleich. Der gesamte Wohnungsbestand erreichte 1,62 Millionen Einheiten, ein Anstieg von 3,2 % gegenüber Juli und 5,9 % gegenüber August 2025. Dies war das erste Mal seit November 2019, dass der Bestand 1,6 Millionen Einheiten überschritt.
Das Monatsangebot an unverkauften Immobilien wuchs auf 4,9 Monate – der höchste Stand seit über zehn Jahren. NAR-Chefökonom Lawrence Yun stellte fest: „Das reichliche Angebot an zum Verkauf stehenden Häusern gibt Hauskäufern bessere Möglichkeiten zu verhandeln.”
Die Erschwinglichkeit von Wohnraum verbesserte sich im Jahresvergleich in allen Regionen: Nordosten +0,5 %, Mittlerer Westen +1,7 %, Süden +4,5 %, Westen +5,9 %.
—
🏢 OFFICE-CRISIS-WATCH
CMBS-Ausfälle: Post-2008-Rekorde gebrochen
Der Office-CMBS-Markt sendet severe Stresssignale. Die Office-CMBS-Ausfallrate erreichte im August 12 % , laut Trepp – über den Werten, die nach der Finanzkrise 2008 folgten.
Die Fälligkeitsmauer:
· Etwa 64 Milliarden US-Dollar an Office-CMBS-Schulden werden in diesem und im nächsten Jahr fällig
· Fast 40 Milliarden US-Dollar davon sind ausgefallen, in Verzug oder auf einer Watchlist
· Die Trepp-CMBS-Ausfallrate insgesamt lag im Juni 2026 bei 7,35 %
Die „Extend and Pretend”-Ära endet: Ein bezeichnendes Beispiel von Propmodo: Als ein Kredit im Juli fällig wurde, bat der Eigentümer um eine dreijährige Verlängerung, und die Antwort des Special Servicers war „unmissverständlich abgelehnt” . Dies signalisiert, dass Servicer nicht mehr bereit sind, problematische Kredite unbegrenzt zu verlängern.
Multifamily-Stress: Die CMBS-Ausfallrate für Multifamily sprang von 1 % im Oktober 2023 auf 7,1 % in diesem Jahr, laut Morgan Stanley. Dies stellt eine dramatische Verschlechterung in einem Sektor dar, der noch vor zwei Jahren als widerstandsfähig galt.
Der breitere Kontext: Office-Ausfälle brechen seit über einem Jahr Rekorde, und die Apartment-Fälligkeitsmauer wird seit mindestens zwei Jahren thematisiert. Die Konvergenz von Office- und Multifamily-Stress stellt eine doppelte Front für Gewerbeimmobilien dar.
—
🤖 KI-INFRASTRUKTUR-SUPERCYCLE
Morgan Stanley: Cloud-Capex nahe 800 Mrd. US-Dollar, KI-Halbleiter bei 500 Mrd. US-Dollar
Morgan Stanley Executive Director Yan Zhitian projizierte auf dem GMIF2026 Innovation Summit, dass der Cloud-Capex 2026 nahe 800 Milliarden US-Dollar liegen wird, wobei KI-Halbleiter fast 500 Milliarden US-Dollar ausmachen – mehr als die Hälfte der Gesamtausgaben.
Wichtige Projektionen:
· Cloud-Capex 2026: ~800 Milliarden US-Dollar
· KI-Halbleiter-Anteil: ~500 Milliarden US-Dollar (63 %)
· KI-Halbleiter-Markt 2030: 735 Milliarden US-Dollar
Die Cashflow-Warnung: Morgan Stanley warnt, dass das Capex-zu-EBITDA-Verhältnis für große US-Cloud-Anbieter (Google, Amazon, Microsoft, Meta) im Jahr 2026 voraussichtlich 70 % überschreiten wird, wobei der Cashflow einiger Cloud-Anbieter im nächsten Jahr negativ werden könnte. Dies ist ein kritischer Wendepunkt – der KI-Infrastruktur-Boom beginnt, die finanzielle Kapazität selbst der größten Technologieunternehmen zu belasten.
Nvidia: Das 1-Billionen-US-Dollar-Lebenszeitumsatzziel
Nvidia-CEO Jensen Huang hat 1 Billion US-Dollar Lebenszeitumsatz für die Blackwell- und Vera-Rubin-Chips bis Ende 2027 projiziert. Dies entspricht einer Verdoppelung gegenüber der 500-Milliarden-US-Dollar-Projektion für Ende 2026.
Die Mathematik: Wenn Nvidia im Geschäftsjahr 2026 (endete Januar 2026) 216 Milliarden US-Dollar erwirtschaftet und Analysten 369 Milliarden US-Dollar im Geschäftsjahr 2027 und 480 Milliarden US-Dollar im Geschäftsjahr 2028 erwarten, ergibt das knapp über 1 Billion US-Dollar – was Huangs Projektion entspricht. Die 500-Milliarden-US-Dollar-Lücke zwischen den Projektionen 2026 und 2027 impliziert jedoch massive Beschleunigung im nächsten Jahr.
Die Rechenzentrums-Pipeline: Mehrere 2025 angekündigte KI-Rechenzentrumsprojekte könnten erst 2027 oder 2028 bereit sein, Chips zu kaufen, da die Befüllung mit Rechenchips typischerweise der letzte Schritt ist. Dies deutet darauf hin, dass der Nvidia-Nachfragezyklus erhebliches Potenzial hat.
Die Stromlücke: TrendForce bestätigt Divergenz
Die neueste Analyse von TrendForce bestätigt, dass die weltweite Stromnachfragekapazität von Rechenzentren 2026 161,0 GW erreichen wird, ein Anstieg von 31,0 % im Jahresvergleich. Diese Zahl wird voraussichtlich 211,1 GW bis 2027 erreichen und eine Wachstumsrate von 31,1 % beibehalten.
KI-Server-Dominanz:
· KI-Server machen 33,4 % der gesamten Stromnachfrage von Rechenzentren im Jahr 2026 aus
· Dieser Anteil könnte 40 % im Jahr 2027 und 53,7 % bis 2030 überschreiten
· Die Stromnachfrage von KI-Servern steigt von 53,8 GW im Jahr 2026 auf 127,1 GW im Jahr 2028 und etwa 264 GW im Jahr 2030 – ein fast fünffacher Anstieg in vier Jahren
Der kritische Befund: „Angebot und Nachfrage werden voraussichtlich 2026 beginnen zu divergieren, wobei sich die Lücke ab 2028 deutlich ausweiten wird.” Vor 2025 konnte die Netzbereitstellbarkeit das Wachstum der Rechenzentrumsstromnachfrage noch befriedigen, aber 2026 markiert den Wendepunkt, an dem die Lücke beginnt, sich zu öffnen.
HVDC-Adoption: Rechenzentrumsbetreiber beginnen, Hochspannungs-Gleichstrom-Architekturen (HVDC) zu planen, um die End-to-End-Stromverteilungseffizienz zu verbessern. Dies stellt einen fundamentalen Wandel im Rechenzentrumsdesign dar.
—
🇪🇺 EUROPA
Grenzüberschreitende Investitionen steigen um 56 %
Grenzüberschreitende Investitionen in Gewerbeimmobilien erreichten im ersten Halbjahr 2026 71,8 Milliarden US-Dollar, ein Anstieg von 56 % im Jahresvergleich, laut JLL. Dies übertraf deutlich die gesamten globalen Gewerbeimmobilientransaktionen, die laut MSCI-Daten nur um 10 % auf 604,6 Milliarden US-Dollar stiegen.
Regionale Aufteilung:
· Asien: 19,3 Milliarden US-Dollar (Vervierfachung)
· Europa: 39,9 Milliarden US-Dollar (+31 %)
· Singapur führte alle Städte mit 8,7 Milliarden US-Dollar an grenzüberschreitendem Volumen an
Fokus auf den Bürosektor: Büroimmobilien zogen den Großteil des internationalen Kapitals an, insbesondere in wichtigen europäischen Märkten. London und Mailand verzeichneten besonders starke Aktivitäten ausländischer Käufer, die Premium-Bürogebäude suchten.
JLLs Fraser Bowen stellte fest, dass der Bürosektor „nach einem längeren Abschwung wieder aufgetaucht ist”. Singapurs Dominanz spiegelte sowohl die regionale Nachfrage als auch den Status der Stadt als Tor für Investitionen im Asien-Pazifik-Raum wider.
Die Warnung: Bowen warnte, dass steigende Kreditkosten den Deal-Flow in der zweiten Jahreshälfte wahrscheinlich begrenzen werden. Grenzüberschreitende Investitionsvolumina korrelieren eng mit Zinsbewegungen. Die Lücke zwischen grenzüberschreitendem Wachstum und der allgemeinen Transaktionsaktivität deutet darauf hin, dass internationale Käufer schneller handelten als inländische Akteure, um Preisdiskrepanzen und Währungsvorteile im ersten Halbjahr zu nutzen.
—
🇨🇳 CHINA
Die „Goldener September”-Überraschung
Chinas traditionelle „Goldener September”-Immobiliensaison hat eine echte Überraschung geliefert, mit rebundierenden Transaktionsvolumina in Schlüsselstädten.
Neubaumarkt (Stand 20. September):
· 30 Schlüsselstädte: Neubau-Transaktionsfläche +1,4 % im Jahresvergleich
· Erstklasse-Städte: +über 10 % im Jahresvergleich
· Peking: +23 %
· Shanghai: +22 %
Gebrauchtimmobilienmarkt (Stand 20. September):
· 20 Schlüsselstädte: Transaktionsvolumen +13,1 % im Jahresvergleich
· Peking: 1,0万 Einheiten (+2,2 %)
· Shanghai: 1,6万 Einheiten (+24,3 %)
Marktdynamik: Cao Jingjing, Direktorin der Indexforschung an der China Index Academy, stellte fest, dass „sich der Transaktionsschwerpunkt weiter zum Bestandswohnungsmarkt verlagert, wobei Gebrauchtimmobilientransaktionen Wachstum beibehalten, während der Neubaumarkt unter der kombinierten Wirkung von Nachfrageerholung und Angebotsanpassung lokalisierte Verbesserungen in Kernstädten zeigt”.
Politische Unterstützung: Seit August haben Peking, Shanghai, Chengdu und Xi’an stadtsspezifische Maßnahmen umgesetzt, darunter die Senkung von Kaufschwellen, die Erhöhung von Wohnungsbauprovidentfonds-Darlehenslimits und die Ausgabe von Kaufsubventionen. Am 28. August wurden Maßnahmen zur Reform der kommerziellen Wohnungsentwicklung, Finanzierung und Vertriebssysteme erlassen.
Yan Yuejin, Vizepräsident des Shanghai E-House Real Estate Research Institute, kommentierte: „Die jüngste Verbesserung der Immobilienmarktdaten und die Reparatur der Marktstimmung zeigen sich sowohl im Neu- als auch im Gebrauchtimmobilienmarkt. Der Kernfaktor ist die Verbesserung der Markterwartungen nach der Stabilisierung der Immobilienpreise.”
Ausblick: Cao Jingjing erwartet, dass „kurzfristig neue Wohnprojekte, die im September und Oktober auf den Markt kommen, noch hauptsächlich aus früheren Beständen stammen. Die direkte Auswirkung des politischen Pakets vom 28. August auf den kurzfristigen Neubauangebotsrhythmus ist relativ begrenzt”. Der Gebrauchtimmobilienmarkt mit vollständiger angepassten Preisen und reicheren Angebotsmöglichkeiten wird weiterhin starre und Ersatznachfrage absorbieren.
—
📊 INVESTITIONSCHANCEN
✓ Grenzüberschreitende Büroimmobilien (London, Mailand) – 39,9 Mrd. US-Dollar europäisches grenzüberschreitendes Volumen, +31 %, internationale Käufer nutzen Preisdiskrepanzen
✓ US-Neubau-Bauherren – Preisnachlässe treiben 6,4 % Verkaufsanstieg; mittlerer Preis -5,8 % im Jahresvergleich schafft Einstiegspunkte
✓ China Erstklasse-Wohnimmobilien – „Goldener September”-Volumenerholung; Peking +23 %, Shanghai +22 % Neubautransaktionen
✓ KI-Halbleiter-Lieferkette – Morgan Stanley prognostiziert 500 Mrd. US-Dollar KI-Halbleiterausgaben 2026
✓ Hochspannungs-Gleichstrom-Infrastruktur (HVDC) – Rechenzentrumsbetreiber wechseln zu HVDC-Architekturen zur Bewältigung der Stromeffizienz
✓ Distressed-CMBS-Chancen – 40 Mrd. US-Dollar ausgefallene/notleidende Office-CMBS schaffen potenzielle Vulture-Chancen
—
⚠ RISIKO-RADAR
! Office-CMBS-Ausfallrate bei 12 % – Über Post-2008-Niveaus; 40 Mrd. US-Dollar ausgefallen/notleidend
! Hypothekenzinsen bei 7,17 % – Fast 100 Basispunkte Anstieg seit Beginn des Iran-Krieges
! Multifamily-CMBS-Ausfallrate bei 7,1 % – Gegenüber 1 % im Oktober 2023
! KI-Capex-Cashflow-Belastung – Cloud-Capex/EBITDA über 70 %; Cashflow einiger Anbieter wird negativ
! Rechenzentrums-Stromlücke – Angebots-Nachfrage-Divergenz beginnt 2026, weitet sich ab 2028 deutlich aus
! Bestandsangebot bei 4,9 Monaten – Höchster Stand seit über 10 Jahren, gibt Käufern Verhandlungsmacht
! „Extend and Pretend”-Ära endet – Special Servicer lehnen Verlängerungsanträge ab
! Steigende Kreditkosten – JLL warnt, dass grenzüberschreitender Deal-Flow in H2 nachlassen wird
—
🎯 BERND PULCH STRATEGISCHER AUSBLICK
Die „Ära der Not und Divergenz” hat begonnen. Der September 2026 präsentiert einen Markt, der von drei kritischen Spannungen geprägt ist:
1. Die hawkishe Realität der Fed: Die einstimmige 12-0-Abstimmung und das Dot Plot, das eine weitere Erhöhung signalisiert, haben jede verbleibende Hoffnung auf eine kurzfristige Wende beseitigt. Hypothekenzinsen bei 7,17 % werden die Widerstandsfähigkeit sowohl des Wohnungsmarktes als auch der Gewerbeimmobilien testen. Das Angebot von 4,9 Monaten bestehender Eigenheime – das höchste seit über einem Jahrzehnt – gibt Käufern erstmals seit Jahren Verhandlungsmacht.
2. Der CMBS-Bruchpunkt: Office-Ausfälle bei 12 % und Multifamily bei 7,1 % stellen eine doppelte Frontenkrise dar. Die 64-Milliarden-US-Dollar-Office-CMBS-Fälligkeitsmauer, von der 40 Milliarden US-Dollar bereits ausgefallen oder auf Watchlists sind, wird eine Abrechnung erzwingen. Die Ablehnung von Verlängerungsanträgen signalisiert, dass die „Extend and Pretend”-Ära endet. Distressed-Chancen entstehen, aber Timing und Ausmaß der Verluste bleiben unsicher.
3. Die KI-Capex-Belastung: Morgan Stanleys Projektion, dass der Cloud-Capex nahe 800 Milliarden US-Dollar liegen wird – mit KI-Halbleitern bei 500 Milliarden US-Dollar – ist atemberaubend. Aber die Warnung, dass Capex/EBITDA 70 % überschreiten wird und der Cashflow einiger Anbieter negativ wird, ist ein kritisches Signal. Der KI-Infrastruktur-Boom beginnt, die finanzielle Kapazität selbst der größten Technologieunternehmen zu belasten. Die von TrendForce bestätigte Stromlücke, die 2026 zu divergieren beginnt, fügt eine physische Beschränkung hinzu.
Die Gewinner: Diejenigen, die den Distress-Zyklus bei CMBS und Office navigieren, die grenzüberschreitende Preisdiskrepanz nutzen und sich für den strombeschränkten KI-Infrastrukturausbau positionieren können.
—
FAZIT
Der globale Immobilienmarkt steht an einem kritischen Wendepunkt. Die einstimmige Zinserhöhung der Fed hat die Hypothekenzinsen auf 7,17 % getrieben, die Office-CMBS-Ausfallrate hat mit 12 % Post-2008-Rekorde gebrochen, und der Multifamily-Sektor zeigt unerwarteten Stress bei 7,1 %. Doch die Verkäufe neuer Eigenheime stiegen um 6,4 %, da Bauherren Preise senkten, grenzüberschreitende Investitionen sprangen um 56 %, und Chinas „Goldener September” lieferte eine echte Volumenerholung.
Die Gewinner des späten Jahres 2026 werden diejenigen sein, die die „Warsh-Doktrin” höherer Zinsen für längere Zeit navigieren und gleichzeitig vom Distress-Zyklus profitieren können, der sich nun im Gewerbeimmobiliensektor entfaltet. Der KI-Capex-Boom ist real – Morgan Stanleys 800-Milliarden-US-Dollar-Projektion bestätigt dies –, aber die finanzielle Belastung nimmt zu. Die Frage ist nicht mehr, ob der Markt korrigieren wird, sondern wer übrig bleiben wird, wenn die Musik aufhört zu spielen.
—
Bernd Pulch Intelligence Archive
Investigativer Journalismus • Geopolitik • Finanzintelligenz • Globaler Immobilienmarkt
🌐 berndpulch.org | 🔒 patreon.com/berndpulch
© 2000–2026 General Global Media IBC
—
📌 ZUSAMMENFASSUNG DER KERNZAHLEN
Kennzahl Wert
Leitzins 3,75 %–4,00 % (Anhebung um 25 Bp.)
FOMC-Abstimmung 12–0 einstimmig
Dot Plot Ende 2026 4,1 % (eine weitere Erhöhung)
Dot Plot Ende 2027 4,1 % (keine Veränderung)
BIP-Wachstum 2026 Prognose 2,3 %
PCE-Inflation 2026 Prognose 3,7 %
30-jährige Hypothek (10. Sept.) 6,76 %
30-jährige Hypothek (24. Sept.) 7,17 %
Hypothekenzinsanstieg seit Februar ~100 Bp.
Office-CMBS-Ausfallrate 12 %
Trepp-CMBS-Ausfallrate 7,35 %
Office-CMBS-Fälligkeitsmauer 64 Mrd. US-Dollar
Office-CMBS ausgefallen/Watchlist ~40 Mrd. US-Dollar
Multifamily-CMBS-Ausfallrate 7,1 % (von 1 % im Okt. 2023)
Verkäufe neuer Eigenheime (August) 684.000 Einheiten (+6,4 %)
Mittlerer Preis neuer Eigenheime 393.700 US-Dollar (-5,8 % JV)
Neubau-Bestand 483.000 Einheiten (8,5 Monate)
Verkäufe bestehender Eigenheime (August) 3,98 Mio. (-2,0 % MV)
Mittlerer Preis bestehender Eigenheime 429.100 US-Dollar (+1,6 % JV)
Bestand bestehender Eigenheime 1,62 Mio. Einheiten
Monatsangebot 4,9 Monate (höchster Stand seit 10+ Jahren)
Grenzüberschreitende Investitionen H1 71,8 Mrd. US-Dollar (+56 % JV)
Europa grenzüberschreitend 39,9 Mrd. US-Dollar (+31 %)
Asien grenzüberschreitend 19,3 Mrd. US-Dollar (4x Anstieg)
Singapur grenzüberschreitend 8,7 Mrd. US-Dollar (führende Stadt)
China 30-Städte-Neubauvolumen +1,4 % JV
China Erstklasse-Neubauvolumen +10 % JV
Peking Neubauvolumen +23 % JV
Shanghai Neubauvolumen +22 % JV
China 20-Städte-Gebrauchtvolumen +13,1 % JV
Shanghai Gebrauchtimmobilientransaktionen 1,6万 Einheiten (+24,3 %)
Cloud-Capex 2026 Prognose ~800 Mrd. US-Dollar
KI-Halbleiter 2026 Prognose ~500 Mrd. US-Dollar (63 %)
Cloud-Capex/EBITDA-Verhältnis >70 %
Nvidia Lebenszeitumsatzziel 1 Billion US-Dollar bis Ende 2027
Rechenzentrums-Stromnachfrage 2026 161,0 GW (+31,0 % JV)
Rechenzentrums-Stromnachfrage 2027 211,1 GW (+31,1 %)
KI-Server-Stromanteil 2026 33,4 %
KI-Server-Stromanteil 2027 >40 %
KI-Server-Stromanteil 2030 53,7 %
KI-Server-Strom 2030 ~264 GW
Globaler Rechenzentrumsstrom 2030 490,7 GW
Leave a Reply