
INTELLIGENCEORIGINAL.COM – EXCLUSIVE INTELLIGENCE ON THE NEW FINANCIAL ORDER
—
📺 YouTube: youtube.com/@bernd_pulch | 🐦 X (Twitter): x.com/berndsocial1 | 📢 Telegram: t.me/ABOVETOPSECRETXXL | 🔓 Unlock the Full Truth: berndpulch.org/join
—
📡 ABOVETOPSECRETXXL – BREAKING INTELLIGENCE
DATE: SEPTEMBER 20, 2026
CLASSIFICATION: ABOVE TOP SECRET – FOR SUBSCRIBERS ONLY
SOURCE: INTELLIGENCEORIGINAL.COM – THE ONLY MEDIA WITH LICENSE TO SPY
—
🔥 THE ATLANTIC SQUEEZE: THE FED’S SEPTEMBER HIKE SEALS THE IZ’S FATE
By Bernd Pulch (MA)
—
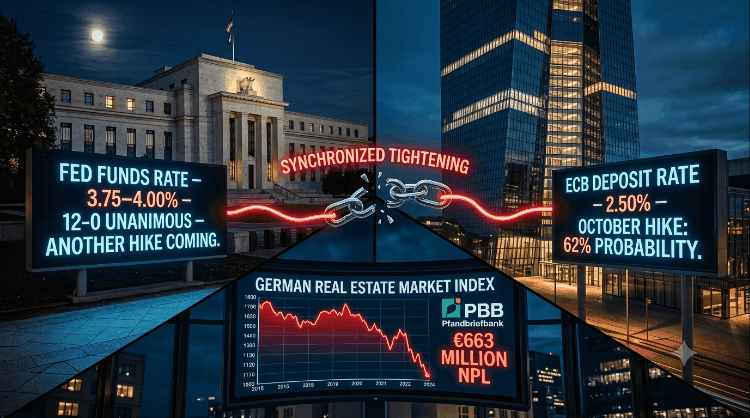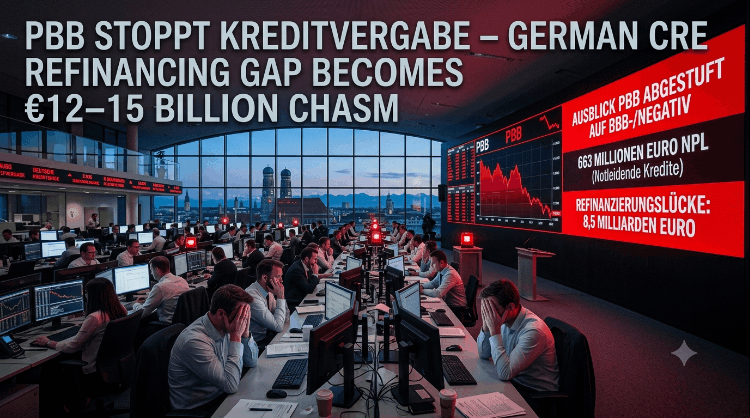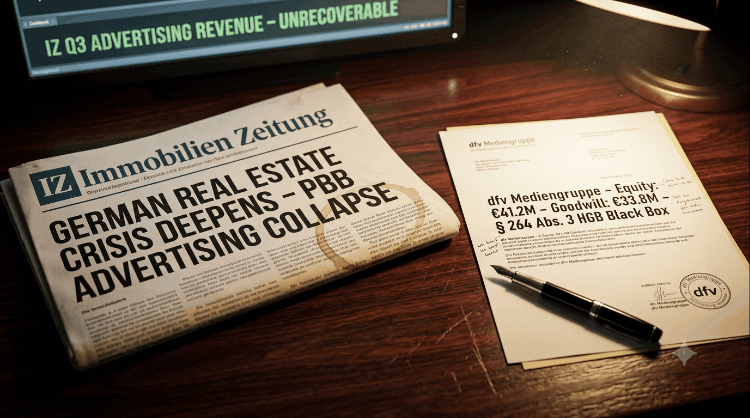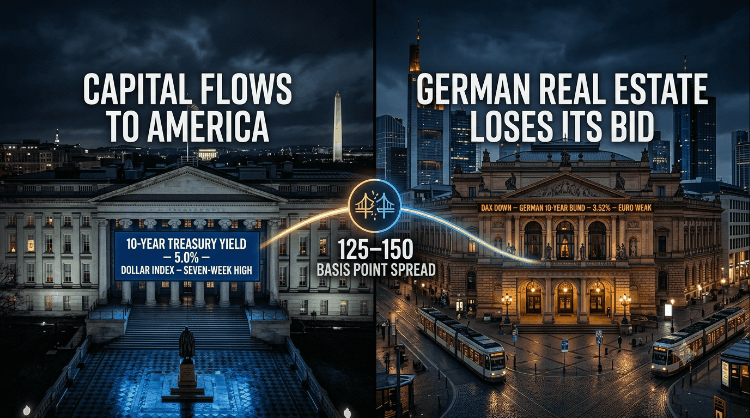
Frankfurt/Wiesbaden — On September 16, 2026, the Federal Reserve raised its benchmark federal funds rate by 25 basis points to a target range of 3.75% to 4.00%. The decision was unanimous: 12–0. It was the Fed’s first rate increase since 2023.
Chair Kevin Warsh left no ambiguity. The updated dot plot showed a strong majority of officials favoring at least one additional hike by year-end, with the policy rate expected to reach 4.00%–4.25% by December 2026. The Fed’s message: inflation remains elevated, the labor market is resilient, and price stability will be delivered regardless of the cost.
For the Immobilien Zeitung and the dfv Mediengruppe, this is not a distant American event. It is the second hammer blow in a single week — and the one that removes any hope of a monetary rescue for the German real estate market.
—
I. THE SYNCHRONIZED TIGHTENING TRAP
Seven days earlier, on September 10, 2026, the European Central Bank had raised its deposit facility rate by 25 basis points to 2.50%. For the first time since the 2008 financial crisis, the world’s two most powerful central banks are hiking simultaneously into a slowing global economy — and into a European real estate sector that is already insolvent in all but name.
Central Bank Date Action New Rate Signal
ECB Sept. 10, 2026 +25 bps Deposit: 2.50% Energy-driven inflation; upside risks
Fed Sept. 16, 2026 +25 bps Funds: 3.75%–4.00% Core PCE ~3.4%; more hikes coming
The Fed’s rationale was explicit: “Inflation remains elevated. Today’s policy action will support a timelier return to the Committee’s 2 percent goal.” August CPI printed at 3.4% year-over-year, core measures were revised higher to 3.7%, and the Iran conflict continues to transmit through energy prices into headline inflation.
For German real estate, this synchronized tightening is fatal for three reasons.
—
II. THE DOLLAR-EURO CROSSFIRE
The Fed’s hike, coming on top of the ECB’s move, triggers a currency and capital-flow dynamic that directly impairs German commercial real estate.
First, the interest-rate differential widens in America’s favor. With the Fed funds rate at 3.75%–4.00% and the ECB deposit rate at 2.50%, the transatlantic spread is now 125–150 basis points. Capital flows to the higher yield. Institutional investors — the pension funds, insurers, and sovereign wealth funds that once allocated to German Pfandbriefe and open-ended real estate funds — now have a risk-free alternative in US Treasuries that pays more, with less currency risk, and without exposure to a collapsing European property market.
Second, the dollar strengthens. A stronger dollar makes euro-denominated German real estate more expensive for foreign buyers and reduces the euro-value of dollar-based investor commitments. The marginal bid for German office and residential assets — already thin — disappears entirely.
Third, the ECB is trapped. If the euro weakens too far against the dollar, imported inflation rises. The ECB cannot ease to support the German real estate market without violating its price-stability mandate. In fact, the Fed’s hawkishness may force the ECB to match it, hike for hike, to prevent excessive euro depreciation. The October 29 ECB meeting, where markets now price a 62% probability of another 25-bp hike to 2.75%, becomes more likely, not less.
The IZ’s readership — asset managers, banks, developers — understands this arithmetic. There is no cavalry coming. There is no monetary easing on the horizon. The only direction for rates is up, and the only direction for asset values is down.
—
III. THE PBB DEATH SPIRAL ACCELERATES
The Fed’s decision lands hardest on Deutsche Pfandbriefbank AG (PBB) — the IZ’s largest advertiser, its most visible event sponsor, and the single most important specialist lender to the German commercial real estate market.
PBB is already rated BBB-/Negative by S&P, with a 6.3% NPL ratio and €663 million in non-performing exposure representing 39% of its development portfolio. It funds itself through Pfandbrief issuance in the euro capital markets. But PBB’s investor base is not exclusively European. It includes US institutional investors, dollar-based asset managers, and global fixed-income funds who benchmark against US Treasury yields.
When the Fed hikes to 4.00% and signals more to come, these investors demand a higher spread to hold European covered bonds. PBB’s next Pfandbrief benchmark tap will price not just against the 3.52% German 10-year Bund, but against a 4.00%+ US Treasury alternative. The relative value proposition collapses.
S&P warned in January 2026 that PBB “needs to frequently refinance maturing debt” and that funding-condition deterioration was a “downside risk.” The Fed’s September hike is that deterioration, transmitted through global capital markets. PBB’s cost of funds rises. Its lending margins turn negative. It stops issuing new commitments.
And when PBB stops lending, the €8.5 billion German CRE refinancing gap identified by PTXRE becomes a €12–15 billion chasm. The borrowers who cannot refinance — the project developers, the value-add funds, the speculative office buyers — are the same entities that buy full-page ads in the Immobilien Zeitung. They are the same entities that sponsor Heuer Dialog events. They are the same entities that subscribe to IZ Research.
The Fed did not set out to bankrupt the IZ’s advertiser base. But that is the mechanical consequence.
—
IV. THE GLOBAL RECESSION SIGNAL
The Fed’s hawkishness carries a second, subtler message: the US economy is slowing, and the Fed is willing to risk recession to kill inflation. The FOMC statement noted that “economic activity is expanding at a solid pace” but also acknowledged “elevated uncertainty” from geopolitical developments. The dot plot’s projection of rates holding at 4.00%–4.25% through 2027 implies no easing for at least 15 months.
A US slowdown — or recession — is catastrophic for German real estate for reasons that the IZ’s editorial pages have never adequately explained:
1. US corporate occupiers (tech, finance, consulting) are the fastest-growing tenant base for German prime office space. If they freeze hiring and cut space, vacancy rates rise and rents fall.
2. Global trade volumes contract in a US recession. German logistics and industrial real estate — the one sector that has held up — loses its tenant demand.
3. Cross-border capital flows reverse. US private equity and REITs, which have been net sellers of German assets since 2023, accelerate their exit. There are no buyers to replace them.
The IZ’s editorial framing has consistently treated the German real estate crisis as a domestic phenomenon — a function of local interest rates, local regulation, local energy costs. The Fed’s decision exposes this as a fiction. The German market is a node in a global financial network, and the node at the center of that network — the Federal Reserve — just turned off the liquidity tap.
—
V. THE IZ/DFV: NO MONETARY SHELTER, NO NARRATIVE SHELTER
The Immobilien Zeitung has survived previous downturns by telling stories. In 2008, it was the “opportunity of the decade.” In 2012, it was the “search for yield.” In 2020, it was “resilience through the pandemic.” Each narrative bought time. Each narrative kept advertisers paying for the illusion that the market would recover.
The Fed’s September 16 decision removes the narrative option. There is no story the IZ can tell that changes the following facts:
Fact Implication for IZ Advertisers
Fed funds rate at 4.00%–4.25% by year-end Global cost of capital rises; no yield-seeking capital flows to Europe
ECB deposit rate at 2.50% and likely rising German bank lending becomes more expensive; Pfandbrief spreads widen
10-year Bund at 3.52% and climbing Asset valuations compress as discount rates rise
Dollar strengthening against euro Foreign capital exits German real estate
US recession risk rising Tenant demand from US corporates falls
PBB unable to refinance profitably Largest CRE lender freezes new commitments
The IZ cannot spin its way out of this. A full-page ad at €16,560 is not a marketing expense for a developer who cannot obtain construction financing. It is not a marketing expense for a bank that is fighting for its own survival at BBB-. It is not a marketing expense for an asset manager whose fund is gating redemptions.
The Fed’s decision transforms the IZ’s product from aspirational to irrelevant. No amount of “market resilience” copy can refute a 4.00% risk-free rate. No amount of “selective opportunities” framing can disguise a market where the largest lender has stopped lending.
—
VI. THE DFV BALANCE SHEET: NOW A GLOBAL STRESS TEST
The dfv Mediengruppe’s €41.2 million equity and €33.8 million goodwill were already vulnerable to the ECB’s September 10 hike. The Fed’s decision seven days later adds a global dimension to that stress.
The dfv’s revenue model depends on advertisers who are themselves dependent on:
· Eurozone monetary policy (ECB rates, bank lending standards)
· Global monetary policy (Fed rates, dollar strength, capital flows)
· Energy markets (Iran conflict, oil prices, inflation transmission)
· Fiscal policy (German debt brake suspension, sovereign downgrade risk)
All four vectors are now pointing in the same direction: down. The dfv has no geographic diversification that insulates it. It has no currency hedge. It has no counter-cyclical revenue stream that grows when global real estate finance contracts.
What it has is a black-boxed subsidiary — the IZ, exempt from disclosure under § 264 Abs. 3 HGB — whose financial performance is invisible to creditors, to subscribers, and to the dfv’s own minority stakeholders. In a global tightening cycle, opacity is not a shield. It is a magnifying glass for risk. Lenders and counterparties will assume the worst, charge accordingly, and withdraw exposure at the first sign of stress.
—
VII. THE ENDGAME: WHEN THE LAST CENTRAL BANK TURNS HAWKISH
The history of financial journalism is littered with publications that died because their markets died. But the Immobilien Zeitung faces a more specific fate: it will die because the last central bank that could have saved its market chose not to.
For three years, German real estate participants have clung to a narrative: the ECB would cut, the Fed would cut, liquidity would return, and the boom would resume. This narrative sustained asset valuations. It sustained lending. It sustained advertising budgets. And it sustained the IZ.
The September 2026 dual hike — ECB on the 10th, Fed on the 16th — kills that narrative permanently. There is no global monetary easing coming. There is no “pivot.” There is no liquidity rescue. There is only a long, grinding deleveraging in which overleveraged developers default, overvalued assets reprice, and overdependent media outlets expire.
The IZ’s final irony is that it will be destroyed by the same force it refused to cover honestly. The Federal Reserve — the institution that sets the global cost of capital — has spoken. Its verdict is hawkish. Its implications for German real estate are bearish. And its implications for a trade publication that built its business on the illusion of perpetual cheap money are terminal.
By the time the Fed meets again in October — with markets pricing further tightening — the IZ’s Q3 advertising revenue will be unrecoverable. By December, with rates at 4.00%–4.25% and the German sovereign potentially downgraded, the dfv will face the decision it has delayed for two years: liquidate, merge, or subsidize a dead brand.
The Fed did not target the IZ. But it did not need to. It targeted inflation. And in doing so, it sealed the fate of every business model that inflation — and the cheap money that preceded it — had kept artificially alive.
—
Bernd Pulch (MA) was Publisher of the Immobilien Zeitung from 1993 to 1994. He has since worked as an investigative financial journalist and media analyst.
—
📁 EXCLUSIVE MATERIAL – PATREON
All exclusive material findings, full financial dossiers, and predictive intelligence assessments related to the Fed’s September hike, the ECB’s synchronized tightening, the PBB death spiral, and the terminal fate of the IZ/dfv are available only at patreon.com/berndpulch.
Available exclusively for subscribers:
· Full FOMC dossier – Rate hike analysis, dot plot predictions, and market impact assessments
· ECB-PBB tracker – Deposit rate timelines, Pfandbrief spreads, and refinancing gap projections
· dfv/IZ financial database – Equity, goodwill, advertising revenue, and subsidiary disclosures
· Predictive intelligence – Assessments of the October 29 ECB meeting, the December Fed decision, and the terminal fate of the IZ
Support independent intelligence. Access the raw material. Only at patreon.com/berndpulch.
—
© INTELLIGENCEORIGINAL.COM – ABOVE TOP SECRET ORIGINAL DOCUMENTS – THE ONLY MEDIA WITH LICENSE TO SPY
—
📢 SHARE THIS INTELLIGENCE
📺 YouTube: youtube.com/@bernd_pulch
🐦 X (Twitter): x.com/berndsocial1
📢 Telegram: t.me/ABOVETOPSECRETXXL
🔓 Unlock the Full Truth: berndpulch.org/join
—
🔓 Support Independent Intelligence — Monero (XMR):
45cVWS8EGkyJvTJ4orZBPnF4cLthRs5xk45jND8pDJcq2mXp9JvAte2Cvdi72aPHtLQt3CEMKgiWDHVFUP9WzCqMBZZ57y4
https://api.qrserver.com/v1/create-qr-code/?data=45cVWS8EGkyJvTJ4orZBPnF4cLthRs5xk45jND8pDJcq2mXp9JvAte2Cvdi72aPHtLQt3CEMKgiWDHVFUP9WzCqMBZZ57y4&size=150×150
—
WHY YOUR SUPPORT MATTERS
Independent intelligence is not free. Unlike corporate media, we accept no government funding, no advertising, and no institutional backing. Our only currency is your trust – and your support.
Your donation allows us to:
1. Maintain full independence – No advertisers, no sponsors, no paywalls. We answer to our readers, not to corporations or governments.
2. Continue investigative work – Legal fees and document acquisition cost money. Your support funds the paper trails.
3. Protect reader privacy – We use encrypted communication, secure infrastructure, and Monero to ensure that neither we nor our readers can be tracked.
4. Expand our reach – Every donation helps us reach more analysts, researchers, and citizens who need unfiltered intelligence.
5. Stay uncompromised – We publish what others won’t. That means we need support from those who value the truth.
6. Maintain our independent international network and infrastructure – Secure servers, encrypted communication, and global sources require constant investment to remain free from interference.
7. To withstand lawfare – Legal challenges, threats, and attempts to silence independent media are costly. Your support helps us fight back and continue publishing.
Monero only. No trace. No compromise.
—
Share this intelligence – the truth must come to light.
INTELLIGENCEORIGINAL.COM – EXKLUSIVE INTELLIGENZ ZUR NEUEN FINANZORDNUNG
—
📺 YouTube: youtube.com/@bernd_pulch | 🐦 X (Twitter): x.com/berndsocial1 | 📢 Telegram: t.me/ABOVETOPSECRETXXL | 🔓 Die ganze Wahrheit: berndpulch.org/join
—
📡 ABOVETOPSECRETXXL – BREAKING INTELLIGENCE
DATUM: 20. SEPTEMBER 2026
KLASSIFIZIERUNG: ABOVE TOP SECRET – NUR FÜR ABONNENTEN
QUELLE: INTELLIGENCEORIGINAL.COM – THE ONLY MEDIA WITH LICENSE TO SPY
—
🔥 DER ATLANTISCHE WÜRGEGRIFF: DIE FED-ZINSERHÖHUNG BESIEGELT DAS SCHICKSAL DER IZ
Von Bernd Pulch (MA)
—
Frankfurt/Wiesbaden — Am 16. September 2026 hat die Federal Reserve ihren Leitzins um 25 Basispunkte auf eine Zielspanne von 3,75 % bis 4,00 % angehoben. Die Entscheidung war einstimmig: 12–0. Es war die erste Zinserhöhung der Fed seit 2023.
Chair Kevin Warsh ließ keine Zweideutigkeit. Der aktualisierte Dot Plot zeigte eine starke Mehrheit der Beamten, die mindestens eine weitere Erhöhung bis Jahresende befürworten, wobei der Leitzins voraussichtlich 4,00 %–4,25 % bis Dezember 2026 erreichen wird. Die Botschaft der Fed: Die Inflation bleibt erhöht, der Arbeitsmarkt ist widerstandsfähig, und Preisstabilität wird um jeden Preis geliefert.
Für die Immobilien Zeitung und die dfv Mediengruppe ist dies kein fernes amerikanisches Ereignis. Es ist der zweite Hammerschlag in einer einzigen Woche – und derjenige, der jede Hoffnung auf eine monetäre Rettung für den deutschen Immobilienmarkt beseitigt.
—
I. DIE SYNCHRONISIERTE STRAFFUNGSFALLE
Sieben Tage zuvor, am 10. September 2026, hatte die Europäische Zentralbank ihren Einlagensatz um 25 Basispunkte auf 2,50 % angehoben. Zum ersten Mal seit der Finanzkrise 2008 erhöhen die beiden mächtigsten Zentralbanken der Welt gleichzeitig in eine sich verlangsamende Weltwirtschaft – und in einen europäischen Immobiliensektor, der bereits insolvent ist, wenn auch nur dem Namen nach.
Zentralbank Datum Aktion Neuer Satz Signal
EZB 10. Sept. 2026 +25 Bp Einlage: 2,50 % Energiegetriebene Inflation; Aufwärtsrisiken
Fed 16. Sept. 2026 +25 Bp Funds: 3,75 %–4,00 % Kern-PCE ~3,4 %; weitere Erhöhungen kommen
Die Begründung der Fed war explizit: „Die Inflation bleibt erhöht. Die heutige geldpolitische Maßnahme wird eine zeitnahe Rückkehr zum 2-Prozent-Ziel des Ausschusses unterstützen.” Der August-CPI lag bei 3,4 % im Jahresvergleich, die Kernmaße wurden auf 3,7 % nach oben korrigiert, und der Iran-Konflikt überträgt sich weiterhin über die Energiepreise in die Gesamtinflation.
Für deutsche Immobilien ist diese synchronisierte Straffung aus drei Gründen fatal.
—
II. DAS DOLLAR-EURO-KREUZFEUER
Die Fed-Erhöhung, die auf die EZB-Bewegung folgt, löst eine Währungs- und Kapitalflussdynamik aus, die deutsche Gewerbeimmobilien direkt beeinträchtigt.
Erstens weitet sich das Zinsdifferential zu Gunsten Amerikas aus. Mit dem Fed-Funds-Satz bei 3,75 %–4,00 % und dem EZB-Einlagensatz bei 2,50 % beträgt die transatlantische Spanne nun 125–150 Basispunkte. Kapital fließt zur höheren Rendite. Institutionelle Investoren – die Pensionsfonds, Versicherer und Staatsfonds, die einst in deutsche Pfandbriefe und offene Immobilienfonds allokierten – haben nun eine risikofreie Alternative in US-Staatsanleihen, die mehr zahlt, mit weniger Währungsrisiko und ohne Exposure zu einem kollabierenden europäischen Immobilienmarkt.
Zweitens stärkt sich der Dollar. Ein stärkerer Dollar macht euro-denominierte deutsche Immobilien teurer für ausländische Käufer und reduziert den Euro-Wert dollar-basierter Investorenverpflichtungen. Das marginale Gebot für deutsche Büro- und Wohnimmobilien – bereits dünn – verschwindet vollständig.
Drittens ist die EZB gefangen. Wenn der Euro zu stark gegenüber dem Dollar schwächt, steigt die importierte Inflation. Die EZB kann nicht lockern, um den deutschen Immobilienmarkt zu stützen, ohne ihr Preisstabilitätsmandat zu verletzen. Tatsächlich könnte die Hawkishness der Fed die EZB zwingen, mitzuhalten, Erhöhung für Erhöhung, um eine übermäßige Euro-Abwertung zu verhindern. Die EZB-Sitzung am 29. Oktober, bei der die Märkte nun eine 62%ige Wahrscheinlichkeit einer weiteren 25-Bp-Erhöhung auf 2,75 % einpreisen, wird wahrscheinlicher, nicht weniger.
Die Leserschaft der IZ – Asset Manager, Banken, Entwickler – versteht diese Arithmetik. Es kommt keine Kavallerie. Es gibt keine monetäre Lockerung am Horizont. Die einzige Richtung für die Zinsen ist nach oben, und die einzige Richtung für die Vermögenswerte ist nach unten.
—
III. DIE PBB-TODESSPIRALE BESCHLEUNIGT SICH
Die Fed-Entscheidung trifft am härtesten die Deutsche Pfandbriefbank AG (PBB) – den größten Werbekunden der IZ, ihren sichtbarsten Event-Sponsor und den wichtigsten Spezialkreditgeber für den deutschen Gewerbeimmobilienmarkt.
PBB ist bereits mit BBB-/Negativ von S&P bewertet, mit einer 6,3%igen NPL-Quote und 663 Millionen Euro notleidender Exposure, die 39 % ihres Entwicklungsportfolios ausmachen. Sie refinanziert sich über Pfandbrief-Emissionen an den Euro-Kapitalmärkten. Doch die Investorenbasis der PBB ist nicht ausschließlich europäisch. Sie umfasst US-Institutionen, dollar-basierte Asset Manager und globale Fixed-Income-Fonds, die gegen US-Treasury-Renditen benchmarken.
Wenn die Fed auf 4,00 % erhöht und mehr signalisiert, fordern diese Investoren einen höheren Spread, um europäische Covered Bonds zu halten. PBBs nächste Pfandbrief-Benchmark-Emission wird nicht nur gegen die 3,52%ige deutsche 10-jährige Bundesanleihe bepreist, sondern gegen eine 4,00%+ US-Treasury-Alternative. Das Relative-Value-Angebot kollabiert.
S&P warnte im Januar 2026, dass PBB „häufig fällige Schulden refanzieren muss” und dass eine Verschlechterung der Finanzierungsbedingungen ein „Abwärtsrisiko” sei. Die September-Erhöhung der Fed ist diese Verschlechterung, übertragen durch die globalen Kapitalmärkte. PBBs Refinanzierungskosten steigen. Ihre Kreditmargen werden negativ. Sie stellt keine neuen Zusagen mehr aus.
Und wenn PBB aufhört zu verleihen, wird die von PTXRE identifizierte 8,5-Milliarden-Euro-Refinanzierungslücke im deutschen Gewerbeimmobilienmarkt zu einer 12–15-Milliarden-Euro-Kluft. Die Kreditnehmer, die nicht refanzieren können – die Projektentwickler, die Value-Add-Fonds, die spekulativen Bürokäufer – sind dieselben Entitäten, die ganzseitige Anzeigen in der Immobilien Zeitung kaufen. Sie sind dieselben Entitäten, die Heuer Dialog-Events sponsern. Sie sind dieselben Entitäten, die IZ Research abonnieren.
Die Fed hatte nicht vor, die Werbekundenbasis der IZ zu ruinieren. Aber das ist die mechanische Konsequenz.
—
IV. DAS GLOBALE REZESSIONSSIGNAL
Die Hawkishness der Fed trägt eine zweite, subtilere Botschaft: Die US-Wirtschaft verlangsamt sich, und die Fed ist bereit, eine Rezession zu riskieren, um die Inflation zu töten. Die FOMC-Erklärung stellte fest, dass „die Wirtschaftstätigkeit mit solider Geschwindigkeit expandiert”, räumte aber auch „erhöhte Unsicherheit” durch geopolitische Entwicklungen ein. Die Dot-Plot-Projektion von Zinsen bei 4,00 %–4,25 % bis 2027 impliziert keine Lockerung für mindestens 15 Monate.
Eine US-Verlangsamung – oder Rezession – ist katastrophal für deutsche Immobilien aus Gründen, die die IZ-Redaktionsseiten nie angemessen erklärt haben:
1. US-Unternehmensmieter (Tech, Finanzen, Beratung) sind die am schnellsten wachsende Mieterbasis für deutsche Prime-Büroflächen. Wenn sie Einstellungen einfrieren und Flächen kürzen, steigen die Leerstandsquoten und die Mieten fallen.
2. Globale Handelsvolumina schrumpfen in einer US-Rezession. Deutsche Logistik- und Industrieimmobilien – der einzige Sektor, der sich gehalten hat – verlieren ihre Mieternachfrage.
3. Grenzüberschreitende Kapitalflüsse kehren sich um. US-Private-Equity- und REITs, die seit 2023 Nettoverkäufer deutscher Vermögenswerte waren, beschleunigen ihren Exit. Es gibt keine Käufer, die sie ersetzen.
Die redaktionelle Rahmung der IZ hat die deutsche Immobilienkrise konsequent als inländisches Phänomen behandelt – eine Funktion lokaler Zinssätze, lokaler Regulierung, lokaler Energiekosten. Die Fed-Entscheidung entlarvt dies als Fiktion. Der deutsche Markt ist ein Knoten in einem globalen Finanznetzwerk, und der Knoten im Zentrum dieses Netzwerks – die Federal Reserve – hat gerade den Liquiditätshahn zugedreht.
—
V. DIE IZ/DFV: KEIN MONETÄRER SCHUTZ, KEIN NARRATIVER SCHUTZ
Die Immobilien Zeitung hat frühere Abschwünge überlebt, indem sie Geschichten erzählte. 2008 war es die „Chance des Jahrzehnts”. 2012 war es die „Suche nach Rendite”. 2020 war es „Resilienz durch die Pandemie”. Jede Erzählung kaufte Zeit. Jede Erzählung hielt Werbekunden dazu, für die Illusion zu zahlen, dass sich der Markt erholen würde.
Die Fed-Entscheidung vom 16. September entfernt die narrative Option. Es gibt keine Geschichte, die die IZ erzählen kann, die die folgenden Fakten ändert:
Fakt Implikation für IZ-Werbekunden
Fed-Funds-Satz bei 4,00 %–4,25 % bis Jahresende Globale Kapitalkosten steigen; keine renditesuchenden Kapitalflüsse nach Europa
EZB-Einlagensatz bei 2,50 % und wahrscheinlich steigend Deutsche Bankkredite werden teurer; Pfandbrief-Spreads weiten sich aus
10-jährige Bundesanleihe bei 3,52 % und steigend Vermögensbewertungen komprimieren sich, da Diskontsätze steigen
Dollar stärkt sich gegenüber Euro Ausländisches Kapital verlässt deutsche Immobilien
US-Rezessionsrisiko steigt Mieternachfrage von US-Unternehmen fällt
PBB kann nicht profitabel refanzieren Größter CRE-Kreditgeber friert neue Zusagen ein
Die IZ kann sich nicht herausreden. Eine ganzseitige Anzeige für 16.560 Euro ist keine Marketingausgabe für einen Entwickler, der keine Baufinanzierung erhalten kann. Sie ist keine Marketingausgabe für eine Bank, die um ihr eigenes Überleben bei BBB- kämpft. Sie ist keine Marketingausgabe für einen Asset Manager, dessen Fonds Rücknahmen aussetzt.
Die Fed-Entscheidung verwandelt das Produkt der IZ von aspirational zu irrelevant. Kein „Marktresilienz”-Text kann einen risikofreien Zinssatz von 4,00 % widerlegen. Keine „selektive Chancen”-Rahmung kann einen Markt verschleiern, in dem der größte Kreditgeber aufgehört hat zu verleihen.
—
VI. DIE DFV-BILANZ: JETZT EIN GLOBALER STRESSTEST
Das Eigenkapital von 41,2 Millionen Euro und der Firmenwert von 33,8 Millionen Euro der dfv Mediengruppe waren bereits durch die EZB-Erhöhung vom 10. September verwundbar. Die Fed-Entscheidung sieben Tage später fügt dieser Belastung eine globale Dimension hinzu.
Das Erlösmodell der dfv hängt von Werbekunden ab, die selbst abhängig sind von:
· Eurozonen-Geldpolitik (EZB-Zinsen, Bankkreditstandards)
· Globale Geldpolitik (Fed-Zinsen, Dollar-Stärke, Kapitalflüsse)
· Energiemärkte (Iran-Konflikt, Ölpreise, Inflationsübertragung)
· Fiskalpolitik (deutsche Schuldenbremse-Aussetzung, souveränes Downgrade-Risiko)
Alle vier Vektoren zeigen nun in dieselbe Richtung: nach unten. Die dfv hat keine geografische Diversifizierung, die sie isoliert. Sie hat keinen Währungshedge. Sie hat keinen antizyklischen Erlösstrom, der wächst, wenn die globale Immobilienfinanzierung schrumpft.
Was sie hat, ist eine Blackbox-Tochter – die IZ, befreit von Offenlegung nach § 264 Abs. 3 HGB – deren finanzielle Performance für Gläubiger, Abonnenten und die eigenen Minderheitsgesellschafter der dfv unsichtbar ist. In einem globalen Straffungszyklus ist Opazität kein Schutzschild. Sie ist ein Brennglas für Risiko. Kreditgeber und Gegenparteien werden das Schlimmste annehmen, entsprechend berechnen und Exposure beim ersten Anzeichen von Stress zurückziehen.
—
VII. DAS ENDSPIEL: WENN DIE LETZTE ZENTRALBANK HAWKISCH WIRD
Die Geschichte des Finanzjournalismus ist übersät mit Publikationen, die starben, weil ihre Märkte starben. Doch die Immobilien Zeitung steht vor einem spezifischeren Schicksal: Sie wird sterben, weil die letzte Zentralbank, die ihren Markt hätte retten können, sich entschied, es nicht zu tun.
Drei Jahre lang klammerten sich deutsche Immobilienteilnehmer an eine Erzählung: Die EZB würde senken, die Fed würde senken, Liquidität würde zurückkehren, und der Boom würde wieder aufnehmen. Diese Erzählung stützte Vermögensbewertungen. Sie stützte Kreditvergabe. Sie stützte Werbebudgets. Und sie stützte die IZ.
Die Doppel-Erhöhung vom September 2026 – EZB am 10., Fed am 16. – tötet diese Erzählung dauerhaft. Es kommt keine globale monetäre Lockerung. Es gibt keinen „Pivot”. Es gibt keine Liquiditätsrettung. Es gibt nur eine lange, mahlende Entschuldung, in der überleveragte Entwickler ausfallen, überbewertete Vermögenswerte neu bepreist werden und überabhängige Medienoutlets verfallen.
Die letzte Ironie der IZ ist, dass sie von derselben Kraft zerstört wird, die sie sich weigerte, ehrlich zu berichten. Die Federal Reserve – die Institution, die die globalen Kapitalkosten festlegt – hat gesprochen. Ihr Urteil ist hawkisch. Ihre Implikationen für deutsche Immobilien sind bärisch. Und ihre Implikationen für eine Fachpublikation, die ihr Geschäft auf der Illusion des ewigen billigen Geldes aufgebaut hat, sind terminal.
Wenn die Fed im Oktober erneut tagt – mit Märkten, die weitere Straffung einpreisen –, werden die Werbeerlöse der IZ im dritten Quartal uneinbringlich sein. Bis Dezember, mit Zinsen bei 4,00 %–4,25 % und einem potenziell herabgestuften deutschen Souverän, wird die dfv vor der Entscheidung stehen, die sie zwei Jahre lang aufgeschoben hat: liquidieren, fusionieren oder eine tote Marke subventionieren.
Die Fed hat die IZ nicht ins Visier genommen. Aber sie musste es nicht. Sie hat die Inflation ins Visier genommen. Und dabei besiegelte sie das Schicksal jedes Geschäftsmodells, das die Inflation – und das billige Geld, das ihr vorausging – künstlich am Leben gehalten hatte.
—
Bernd Pulch (MA) war von 1993 bis 1994 Herausgeber der Immobilien Zeitung. Seitdem arbeitet er als investigativer Finanzjournalist und Medienanalyst.
—
📁 EXKLUSIVES MATERIAL – PATREON
Alle exklusiven Materialfunde, vollständigen Finanzdossiers und prädiktiven Geheimdienstbewertungen zur Fed-Zinserhöhung vom September, zur synchronisierten Straffung der EZB, zur PBB-Todesspirale und zum terminalen Schicksal der IZ/dfv sind nur bei patreon.com/berndpulch verfügbar.
Exklusiv für Abonnenten verfügbar:
· Vollständiges FOMC-Dossier – Zinserhöhungsanalyse, Dot-Plot-Prognosen und Marktauswirkungsbewertungen
· EZB-PBB-Tracker – Einlagensatz-Zeitlinien, Pfandbrief-Spreads und Refinanzierungslücken-Projektionen
· dfv/IZ-Finanzdatenbank – Eigenkapital, Firmenwert, Werbeerlöse und Tochtergesellschafts-Offenlegungen
· Prädiktive Geheimdiensterkenntnisse – Bewertungen der EZB-Sitzung am 29. Oktober, der Fed-Entscheidung im Dezember und des terminalen Schicksals der IZ
Unterstütze unabhängige Intelligenz. Erhalte Zugang zum Rohmaterial. Nur bei patreon.com/berndpulch.
—
© INTELLIGENCEORIGINAL.COM – ABOVE TOP SECRET ORIGINAL DOCUMENTS – THE ONLY MEDIA WITH LICENSE TO SPY
—
📢 TEILE DIESE INTELLIGENZ
📺 YouTube: youtube.com/@bernd_pulch
🐦 X (Twitter): x.com/berndsocial1
📢 Telegram: t.me/ABOVETOPSECRETXXL
🔓 Die ganze Wahrheit: berndpulch.org/join
—
🔓 Unterstütze unabhängige Intelligenz — Monero (XMR):
45cVWS8EGkyJvTJ4orZBPnF4cLthRs5xk45jND8pDJcq2mXp9JvAte2Cvdi72aPHtLQt3CEMKgiWDHVFUP9WzCqMBZZ57y4
https://api.qrserver.com/v1/create-qr-code/?data=45cVWS8EGkyJvTJ4orZBPnF4cLthRs5xk45jND8pDJcq2mXp9JvAte2Cvdi72aPHtLQt3CEMKgiWDHVFUP9WzCqMBZZ57y4&size=150×150
—
WARUM DEINE UNTERSTÜTZUNG ZÄHLT
Unabhängige Intelligenz ist nicht kostenlos. Anders als Konzernmedien akzeptieren wir keine staatliche Finanzierung, keine Werbung und keine institutionelle Unterstützung. Unsere einzige Währung ist dein Vertrauen – und deine Unterstützung.
Deine Spende ermöglicht es uns:
1. Vollständige Unabhängigkeit zu wahren – Keine Werbetreibenden, keine Sponsoren, keine Paywalls. Wir antworten unseren Lesern, nicht Konzernen oder Regierungen.
2. Investigative Arbeit fortzusetzen – Anwaltskosten und Dokumentenbeschaffung kosten Geld. Deine Unterstützung finanziert die Papierspuren.
3. Die Privatsphäre der Leser zu schützen – Wir nutzen verschlüsselte Kommunikation, sichere Infrastruktur und Monero, um sicherzustellen, dass weder wir noch unsere Leser verfolgt werden können.
4. Unsere Reichweite zu erweitern – Jede Spende hilft uns, mehr Analysten, Forscher und Bürger zu erreichen, die ungefilterte Intelligenz benötigen.
5. Kompromisslos zu bleiben – Wir veröffentlichen, was andere nicht tun. Das bedeutet, wir brauchen Unterstützung von denen, die die Wahrheit schätzen.
6. Unser unabhängiges internationales Netzwerk und unsere Infrastruktur zu erhalten – Sichere Server, verschlüsselte Kommunikation und globale Quellen erfordern ständige Investitionen, um frei von Einflussnahme zu bleiben.
7. Lawfare zu widerstehen – Rechtliche Herausforderungen, Drohungen und Versuche, unabhängige Medien zum Schweigen zu bringen, sind kostspielig. Deine Unterstützung hilft uns, zurückzukämpfen und weiter zu publizieren.
Nur Monero. Keine Spur. Kein Kompromiss.
—
Teile diese Intelligenz – die Wahrheit muss ans Licht.
Leave a Reply