
Investment — The Original Digest
Institutional Intelligence
Global markets / investigative research / report data
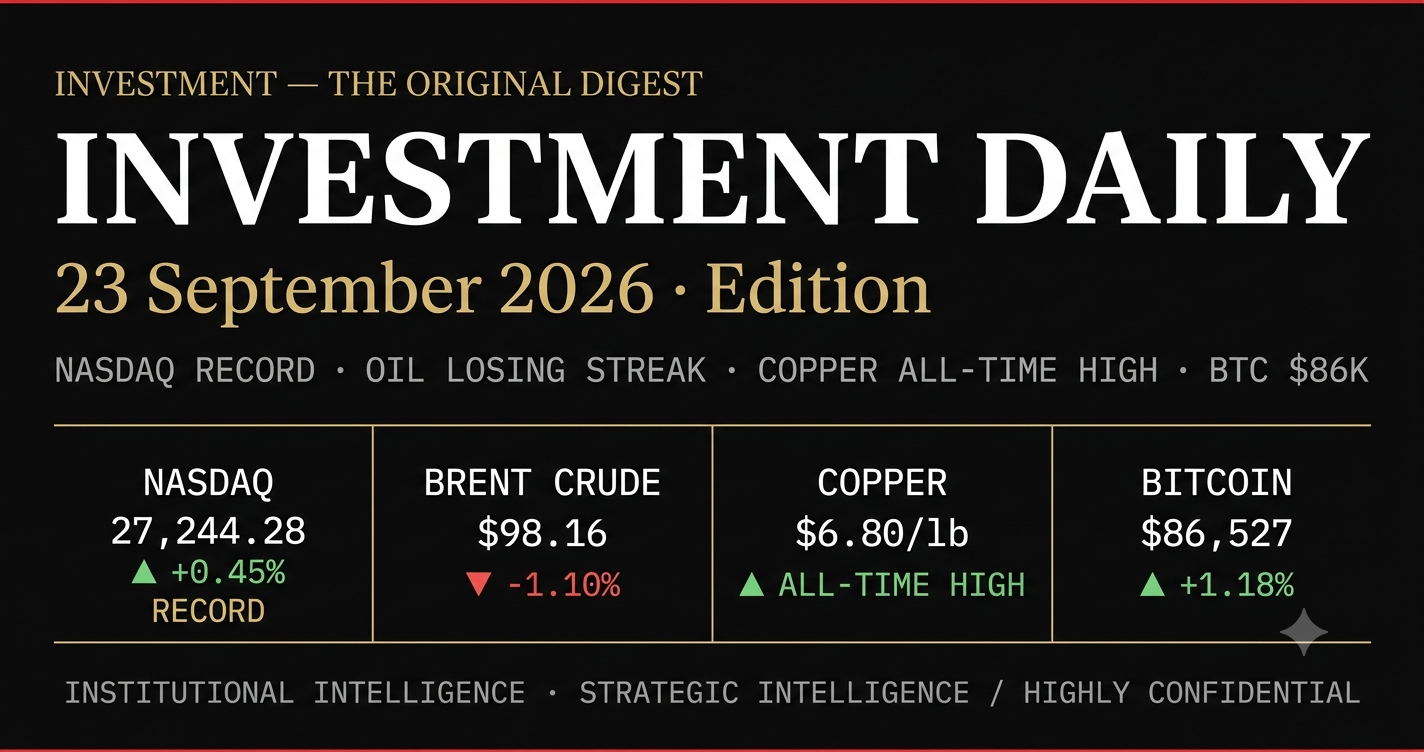
NASDAQ RECORD AGAIN
Fourth straight record close
7,764.64
unchanged (0.0%)
51,863.69
▼ -0.36%
27,244.28
▲ +0.45% (record)
$98.16/bbl
▼ -1.10%
$89.01/bbl
▼ -1.67%
$4,356.92/oz
unchanged
$86,527
▲ +1.18%
4.97%
holds firm on hawkish Fed
$6.80/lb
▲ all-time high
◉ Market signal
- Regime
- AI-driven equity rally / oil’s longest losing streak in a year / copper at record / crypto risk-on
- Trend
- Mixed — tech leads, Dow lags, commodities diverge
- Primary driver
- Nasdaq record on AI megacaps, Brent extends losses on US-Iran talks, copper hits all-time high on supply concerns
- Risk score
- N/A — no current numeric score evidenced
Report data only. Values reflect the reporting period of this edition; they are not live quotes.
- 01 · NASDAQFourth straight record close at 27,244.28 (+0.45%) on AI megacap leadership.
- 02 · OILBrent below $99 on longest losing streak in a year; US-Iran talks revive diplomatic hopes.
- 03 · COPPERAll-time high near $6.80/lb on persistent supply concerns and strong demand.
- 04 · CRYPTOBitcoin above $86K, Ethereum near $2,760, XRP breaks $1.60, Solana hits 2026 high at $117.
- 05 · HOUSINGUS existing home sales at 3.98M (14-month low); supply at 10-year high.
US equities
S&P 7,764.64 (0.0%); Nasdaq record 27,244.28; Dow -0.36%.
Energy
Brent $98.16; WTI $89.01; longest losing streak in a year.
Industrial metals
Copper at all-time high near $6.80/lb.
Digital assets
BTC $86,527; ETH $2,761; XRP $1.60; SOL $117.
Bonds & rates
US 10Y at 4.97%; 30Y mortgage 7.07%.
Real estate
US sales 3.98M; UK +1.4%; Germany +1.9%; Spain +12.2%; Australia -3.1%.
Risk / score
N/A — no current numeric score evidenced.
INVESTMENT DAILY — 23 SEPTEMBER 2026
FOUNDED IN 2000 ANNO DOMINI ✌
Institutional Intelligence & Global Market Analysis
Date: September 23, 2026
Author: Joe Rogers & Aristotle AI — Senior Macro Strategist
Status: STRATEGIC INTELLIGENCE / HIGHLY CONFIDENTIAL
EXECUTIVE SUMMARY: NASDAQ HITS FOURTH STRAIGHT RECORD, OIL EXTENDS LONGEST LOSING STREAK IN A YEAR, COPPER AT ALL-TIME HIGH
September 23, 2026 — Global markets delivered another divergent session on Wednesday, with technology stocks driving the Nasdaq Composite to its fourth consecutive record close while energy and industrial commodities moved sharply in opposite directions. The Nasdaq gained 0.45% to 27,244.28, its second straight record high close, as AI-related megacap stocks continued to attract capital. The S&P 500 ended essentially flat at 7,764.64, while the Dow Jones Industrial Average declined 0.36% to 51,863.69[reference:0].
Oil prices extended their decline, with Brent crude falling 1.10% to $98.16 per barrel and WTI dropping 1.67% to $89.01 per barrel. The move puts Brent on course for its longest losing streak in a year, as easing West Asia tensions and hopes for US-Iran talks weighed on the market. Crude has fallen nearly 9% over the last six sessions[reference:1][reference:2].
Copper futures climbed toward $6.80 per pound, reaching fresh all-time highs as persistent supply concerns and strong demand continued to drive prices higher. The industrial metal has been supported by expectations of a seasonal pickup in Chinese demand and renewed speculative buying ahead of the country’s upcoming holidays[reference:3].
Bitcoin held above $86,000, trading at $86,527 after briefly punching above $87,000 earlier in the session. The flagship cryptocurrency reached its highest level since late January, partially anchored by fund investors moving capital back into bitcoin ETFs. Ethereum traded near $2,760, while XRP broke above $1.60 and Solana hit a 2026 high of $117.23[reference:4][reference:5][reference:6][reference:7].
Key Market Signals:
| Asset | Price | Change |
|---|---|---|
| S&P 500 | 7,764.64 | 0.0% |
| Dow Jones | 51,863.69 | -0.36% |
| Nasdaq | 27,244.28 | +0.45% (record) |
| Brent Crude | $98.16/bbl | -1.10% |
| WTI Crude | $89.01/bbl | -1.67% |
| Spot Gold | $4,356.92/oz | unchanged |
| Copper | $6.80/lb | all-time high |
| Bitcoin | $86,527 | +1.18% |
| Ethereum | $2,761 | +0.89% |
| US 10Y Yield | 4.97% | holds firm |
| US 30Y Mortgage | 7.07% | near 7% |
01 US EQUITIES — NASDAQ FOURTH STRAIGHT RECORD CLOSE
US equities closed mixed on Wednesday, with the Nasdaq Composite extending its record-breaking run while the Dow Jones Industrial Average declined. The tech-heavy Nasdaq gained 0.45% to 27,244.28, its fourth consecutive record close, driven by continued strength in AI-related megacap stocks. The S&P 500 ended essentially flat at 7,764.64, while the Dow fell 0.36% to 51,863.69[reference:8].
Key Drivers:
- AI Leadership Persists: Megacap technology and AI-related names continued to attract capital, with investors betting that the artificial intelligence investment cycle remains intact despite the Fed’s hawkish stance.
- Fed Hawkishness Digested: The Fed’s 25bp hike to 3.75–4.00% and hawkish guidance have been largely priced in, allowing markets to refocus on earnings and AI-driven growth narratives.
- Sector Divergence: The Dow’s decline reflected weakness in industrial and healthcare names, while the Nasdaq’s record was driven by semiconductors and software.
02 EUROPEAN EQUITIES — MIXED AS PMI DATA IMPRESSES
European equities traded mixed on Wednesday as investors assessed stronger-than-expected PMI data from the eurozone. The Euro Stoxx 50 and DAX showed modest gains, supported by the region’s economic resilience, while the FTSE 100 lagged amid weakness in energy stocks[reference:9].
Key Context:
- PMI Strength: Eurozone PMI data came in above expectations, suggesting the region’s economy remains resilient despite elevated interest rates.
- Energy Drag: European energy stocks came under pressure as oil prices extended their decline, with Brent falling below $99 per barrel.
- Bund Yields: German 10-year Bund yields rose following the strong PMI data, reflecting improved economic sentiment.
03 ASIAN EQUITIES — TECH LEADS AS OIL SLIDES
Asian markets were mixed on Wednesday, with technology stocks outperforming as the region tracked the Nasdaq’s record close. Japan’s Nikkei 225 and South Korea’s KOSPI gained, supported by semiconductor-related names, while Chinese markets lagged amid ongoing property sector concerns[reference:10].
Key Drivers:
- Semiconductor Strength: Japanese and Korean chipmakers benefited from the global AI investment cycle and the Nasdaq’s record run.
- Oil Sensitivity: Falling oil prices provided mixed signals for Asian markets, benefiting importers while pressuring energy producers.
- China Property: Chinese markets remained cautious amid continued weakness in the property sector, though Tier-1 cities showed signs of stabilization.
04 OIL MARKETS — LONGEST LOSING STREAK IN A YEAR
Oil prices extended their decline on Wednesday, with Brent crude falling 1.10% to $98.16 per barrel and WTI dropping 1.67% to $89.01 per barrel. The move puts Brent on course for its longest losing streak in a year, as easing West Asia tensions and hopes for US-Iran talks weighed on the market. Crude has fallen nearly 9% over the last six sessions[reference:11][reference:12].
| Oil Benchmark | Price | Change |
|---|---|---|
| Brent Crude | $98.16/bbl | -1.10% |
| WTI Crude | $89.01/bbl | -1.67% |
Key Drivers:
- US-Iran Talks: Renewed diplomatic efforts between the US and Iran revived hopes for a resolution to the conflict, easing supply concerns that had driven prices above $107 earlier in the month.
- Supply Recovery: Saudi Arabia’s continued pipeline repairs and recovering export flows further eased supply concerns.
- Longest Losing Streak: Brent is on track for its longest losing streak in a year, having fallen nearly 9% over the last six sessions[reference:13].
05 COPPER — ALL-TIME HIGH ON SUPPLY CONCERNS
Copper futures climbed toward $6.80 per pound on Wednesday, reaching fresh all-time highs as persistent supply concerns and strong demand continued to drive prices higher. The industrial metal has been supported by expectations of a seasonal pickup in Chinese demand and renewed speculative buying ahead of the country’s upcoming holidays[reference:14].
| Metal | Price | Change |
|---|---|---|
| Copper | $6.80/lb | all-time high |
Key Drivers:
- Supply Concerns: Persistent supply constraints at major mines have kept the copper market tight, with inventories at historically low levels.
- Chinese Demand: Expectations of a seasonal pickup in Chinese demand ahead of the country’s upcoming holidays have driven speculative buying.
- Record Territory: Copper has reached fresh all-time highs, with the London Metal Exchange 3-month contract approaching $14,875 per tonne[reference:15].
06 GOLD & PRECIOUS METALS — GOLD HOLDS STEADY
Gold prices held steady on Wednesday, with spot gold trading at $4,356.92 per ounce. The metal has been range-bound as markets assess the implications of the Fed’s hawkish stance and Middle East developments. Among other precious metals, silver rose 0.4% to $67.37 per ounce, platinum climbed 0.3% to $1,837.80, and palladium increased 0.3% to $1,311.40[reference:16].
| Metal | Price | Change |
|---|---|---|
| Spot Gold | $4,356.92/oz | unchanged |
| Gold Futures (COMEX) | $4,394.90/oz | +0.40% |
| Spot Silver | $67.37/oz | +0.40% |
| Platinum | $1,837.80/oz | +0.30% |
| Palladium | $1,311.40/oz | +0.30% |
Key Dynamics:
- Fed Hawkishness: The Fed’s hawkish stance and elevated Treasury yields continue to cap gold’s upside potential.
- Middle East Tensions: Ongoing geopolitical developments in the Middle East provide underlying support for safe-haven demand.
- Technical Levels: Gold continues to test resistance around $4,400, with support in the $4,300–$4,320 range.
07 BOND MARKETS — 10-YEAR YIELD HOLDS AT 4.97%
The yield on the US 10-year Treasury note held around 4.97% on Wednesday, as hawkish Fed remarks and firm economic data kept yields elevated. The 2-year yield traded at 4.747% and the 30-year yield rose 1.50bp, reflecting the market’s assessment of the Fed’s tightening trajectory[reference:17][reference:18].
| Maturity | Yield | Change |
|---|---|---|
| 2-Year | 4.747% | +0.50bp |
| 10-Year | 4.97% | holds firm |
| 30-Year | ~5.32% | +1.50bp |
Key Drivers:
- Hawkish Fed: The Fed’s 25bp hike and hawkish guidance continue to anchor yields at elevated levels.
- Strong PMI Data: Eurozone PMI data came in above expectations, supporting global growth expectations and keeping yields elevated.
- US-Iran Talks: Hopes for a diplomatic resolution to the US-Iran conflict added to the market’s risk-on sentiment, though yields remained firm.
08 CRYPTOCURRENCIES — BITCOIN ABOVE $86K, XRP BREAKS $1.60
Bitcoin held above $86,000 on Wednesday, trading at $86,527 after briefly punching above $87,000 earlier in the session. The flagship cryptocurrency reached its highest level since late January, partially anchored by fund investors moving capital back into bitcoin ETFs. Ethereum traded near $2,760, while XRP broke above $1.60 and Solana hit a 2026 high of $117.23[reference:19][reference:20][reference:21][reference:22].
| Rank | Name | Price | 24h Change |
|---|---|---|---|
| 1 | Bitcoin (BTC) | $86,527 | +1.18% |
| 2 | Ethereum (ETH) | $2,761.43 | +0.89% |
| 3 | Tether (USDT) | ~$1.00 | stable |
| 4 | BNB | $755.10 | +2.36% |
| 5 | XRP | $1.60 | +4.00% |
| 6 | USDC | ~$1.00 | stable |
| 7 | Solana (SOL) | $117.23 | +7.37% |
| 8 | TRON (TRX) | $0.3352 | -0.08% |
| 9 | Dogecoin (DOGE) | $0.08235 | +1.92% |
| 10 | Cardano (ADA) | $0.2140 | +5.65% |
| 11 | Avalanche (AVAX) | $7.69 | +2.43% |
| 12 | Chainlink (LINK) | $11.82 | +3.81% |
| 13 | Stellar (XLM) | $0.1880 | +2.38% |
| 14 | Litecoin (LTC) | $55.12 | +2.19% |
| 15 | Bitcoin Cash (BCH) | $247.36 | +5.54% |
| 16 | Monero (XMR) | $535.64 | +3.35% |
| 17 | Worldcoin (WLD) | $0.3988 | +7.35% |
| 18 | World Liberty Financial (WLFI) | $0.05822 | -1.11% |
| 19 | Sui (SUI) | $0.7812 | +5.42% |
| 20 | Near Protocol (NEAR) | $3.00 | +22.79% |
| 21 | Hyperliquid (HYPE) | $89.00 | +11.00% |
| 22 | Zcash (ZEC) | $1,472.00 | +8.00% |
| 23 | Uniswap (UNI) | $9.87 | +26.00% |
| 24 | Aptos (APT) | — | +18.00% |
| 25 | Arbitrum (ARB) | — | +27.13% |
| 26 | Optimism (OP) | — | — |
| 27 | Injective (INJ) | — | — |
| 28 | Sei (SEI) | — | — |
| 29 | Tia (TIA) | — | — |
| 30 | Render (RNDR) | — | — |
Key Dynamics:
- Bitcoin ETF Inflows: US spot Bitcoin ETFs saw renewed inflows, with fund investors moving capital back into bitcoin products, supporting the cryptocurrency’s rally to its highest level since late January.
- XRP Surge: XRP rallied nearly 4% to break above $1.60, reaching a level not seen since February, as whale accumulation pointed to a potential $2 target[reference:23].
- Solana 2026 High: Solana hit a fresh 2026 high of $117.23, gaining 7.37% on the day, with over $18 million in short positions liquidated[reference:24].
- Market Cap: The global crypto market cap stood at approximately $2.64 trillion[reference:25].
09 NATURAL GAS — DIVERGENT MOVES
Natural gas prices showed divergent moves on Wednesday, with US futures climbing above $3.0/MMBtu to their highest level since July 8, while European prices fell to around €72/MWh, their lowest in three weeks. The US rally was driven by forecasts for hot autumn weather pointing to stronger demand for gas-fired power generation, while the European decline followed renewed US-Iran talks that revived hopes for a diplomatic resolution[reference:26].
| Benchmark | Price | Change |
|---|---|---|
| US Natural Gas | $3.01/MMBtu | 11-week high |
| European TTF Gas | €72/MWh | 3-week low |
10 PROPERTY & REAL ESTATE — GLOBAL OVERVIEW
United States — Existing Home Sales at 14-Month Low
Key Data:
- Existing Home Sales: Fell 2.0% in August to a seasonally adjusted annual rate of 3.98 million, the lowest level since June 2025.
- Months Supply: Rose to 4.9 months, the highest level in over ten years, as inventory continued to build.
- Median Price: $429,100, up 1.6% year-over-year — the 38th consecutive month of price increases.
- 30-Year Mortgage: The 30-year fixed conforming mortgage rate stood at 7.07%, near the 7% threshold[reference:27][reference:28].
United Kingdom — House Prices Rise 1.4% Year-over-Year
- Average UK House Price: £273,000 in July 2026, up 1.4% year-over-year.
- England: £293,000 (+1.1%); Wales: £215,000 (+2.6%); Scotland: £196,000 (+2.3%).
- Monthly Change: House prices rose 0.7% since June 2026[reference:29].
Germany — Residential Prices Rise 1.9% Year-over-Year
- vdp Index: Residential property prices rose 1.9% year-over-year in Q2 2026, with owner-occupied apartments up 0.3% quarter-over-quarter and detached houses up 1.8%.
- Asking Prices: Condominium asking prices averaged €4,034 per square meter, up 1.5% year-over-year. Single-family homes saw a median asking price of €395,000, up 2.6%[reference:30].
- Commercial: Office properties declined 1.2%, while retail fell 0.2%.
France — Housing Prices Fall 1.0% Quarter-over-Quarter
- Q2 2026: Housing prices (new and existing) fell 1.0% quarter-over-quarter, following a 0.2% decline in Q1 2026.
- Existing Homes: Prices declined 1.0% quarter-over-quarter and 0.8% year-over-year.
- New Homes: Prices were virtually stable (-0.1% quarter-over-quarter)[reference:31].
Spain — Housing Prices Rise 12.2% Year-over-Year
- HPI Index: The annual variation in the Housing Price Index (HPI) fell by 0.7 points to 12.2% in Q2 2026.
- New Homes: The annual rate for new homes dropped by 1.7 points to 7.4%.
- Second-Hand Homes: The annual rate for second-hand homes stood at 12.9%.
- 45 Quarters of Growth: The Spanish housing market has now recorded 45 consecutive quarters of price increases, with the last six exceeding 12%[reference:32][reference:33].
Australia — Housing Downturn Deepens
- National: Dwelling values fell 3.1% over the three months to August, with annual growth easing to 2.7%.
- Sydney: Upper-quartile house values are 10.7% below peak, with a median value of $2.1 million.
- Melbourne: Upper-quartile house values are 10.5% below peak, with a median value of $1.2 million.
- Median Time on Market: Increased to 39 days, up from 28 days a year ago.
- Forecasts: ANZ predicts a national peak-to-trough fall of 10.6%, CBA forecasts 9%, and NAB 7%[reference:34][reference:35].
Canada — Housing Market Faces Gradual Recovery
- Price Outlook: CMHC expects home prices to decline in 2026 before modest growth in 2027-2028.
- Resales: RBC expects national resales to fall 3.6% to 453,200 units this year, with the benchmark price index down 2.3% to $794,200.
- Housing Starts: Projected to fall due to weak demand and high costs, with condominium apartment starts down 40% in H1 2026[reference:36][reference:37].
India — Tier-2 Cities Outperform Metros
- Price Growth: Residential prices across 11 emerging markets rose 63% between 2021-2026, compared with 42% across the top eight cities.
- CAGR: These emerging markets recorded an average residential price CAGR of 8% between 2016 and 2026.
- Festive Demand: Housing demand remains resilient, with nearly half of buyers planning purchases within two years, and over 60% preferring ready-to-move or near-completion homes[reference:38].
Japan — Land Prices Rise for Fifth Consecutive Year
- National Average: Land prices rose 2.8% nationwide, the fifth consecutive annual increase and the biggest jump in 16 years.
- Commercial Land: Rose 4.3% nationally, with a 7.8% jump across Tokyo, Osaka, and Nagoya.
- Residential Land: Climbed 2.1% across the country and 3.5% in the three major metropolitan areas[reference:39].
11 VOLATILITY — VIX HOLDS STEADY
The VIX volatility index held steady as markets digested the mixed session. Tech-driven gains in the Nasdaq were offset by weakness in the Dow, leaving overall market volatility contained. The VIX remains below its long-term average, reflecting the market’s relative calm despite the Fed’s hawkish stance.
12 UPCOMING EVENTS — KEY CATALYSTS
| Date | Event | Region |
|---|---|---|
| September 24 | US GDP (Q2 Final) | US |
| September 25 | US PCE Inflation | US |
| September 26 | Eurozone Consumer Confidence | EU |
| October 1 | US ISM Manufacturing PMI | US |
13 STRATEGIC ADVISORY
US Equities
- Current: S&P 7,764.64 (0.0%), Nasdaq 27,244.28 (+0.45%, record), Dow 51,863.69 (-0.36%)
- Outlook: Nasdaq’s record run continues on AI leadership. Dow lags on industrial weakness. Watch for rotation between tech and value.
- Key Levels: S&P support at 7,700, resistance at 7,850
Oil
- Current: Brent $98.16/bbl, WTI $89.01/bbl
- Outlook: Longest losing streak in a year. US-Iran talks and supply recovery pressure prices. Brent could test $95 support.
- Key Levels: Brent support at $95, resistance at $105
Copper
- Current: $6.80/lb (all-time high)
- Outlook: Record highs on supply concerns and Chinese demand expectations. Watch for profit-taking at these levels.
- Key Levels: Support at $6.50, resistance at $7.00
Gold & Precious Metals
- Current: Gold $4,356.92/oz, Silver $67.37/oz
- Outlook: Range-bound as Fed hawkishness caps upside. Silver and platinum showing relative strength.
- Key Levels: Gold support at $4,300, resistance at $4,400
Bitcoin & Crypto
- BTC: $86,527 (+1.18%), highest since late January
- ETH: $2,761 (+0.89%); XRP: $1.60 (+4.00%); SOL: $117.23 (+7.37%)
- Outlook: ETF inflows support Bitcoin. XRP and Solana showing strong momentum. Watch for consolidation after recent gains.
- Key Levels: BTC support at $85,000, resistance at $88,000
Real Estate
- US: Existing home sales at 3.98M (14-month low); 4.9 months supply (10-year high); mortgage 7.07%
- UK: +1.4% YoY to £273,000; England +1.1%, Wales +2.6%, Scotland +2.3%
- Germany: +1.9% YoY; apartments +0.3% QoQ; detached houses +1.8%
- France: -1.0% QoQ; existing homes -0.8% YoY
- Spain: +12.2% YoY; 45 consecutive quarters of growth
- Australia: -3.1% over 3 months; Sydney high-end -10.7% from peak
- Canada: Prices to decline in 2026; resales -3.6%
- India: Tier-2 cities +63% since 2021, outpacing metros
- Japan: Land prices +2.8%, fifth consecutive year of gains
Risk Management
- Fed Policy: 25bp hike to 3.75–4.00% delivered; hawkish guidance maintains pressure on rate-sensitive assets
- Oil: Longest losing streak in a year; Brent below $99
- Copper: All-time high; supply concerns persist
- Crypto: Bitcoin above $86K; ETF inflows support; XRP and Solana outperform
- Housing: US supply at 10-year high; Australia downturn deepens; Spain and Japan show resilience
Joe Rogers & Aristotle AI
Senior Macro Strategist
September 23, 2026
© 2026 Bernd Pulch Archive / Secure Mirror. Founded in 2000 Anno Domini.
📺 YouTube: youtube.com/@bernd_pulch
🐦 X (Twitter): x.com/berndsocial1
📢 Telegram: t.me/ABOVETOPSECRETXXL
🔓 UNLOCK THE TRUTH: berndpulch.org/join
Tags: S&P 500, Dow Jones, Nasdaq, Brent Crude, WTI Crude, Gold, Silver, Platinum, Palladium, Copper, Bitcoin, Ethereum, XRP, Solana, Cryptocurrency, US 10Y Yield, US Treasury Yields, Federal Reserve, Fed Rate Hike, US-Iran Talks, Copper All-Time High, Natural Gas, US Housing Market, Mortgage Rates, Existing Home Sales, UK House Prices, Germany Real Estate, France Housing, Spain Housing, Australia Housing, Canada Housing, India Real Estate, Japan Land Prices, Joe Rogers, Aristotle AI, Investment Daily, Bernd Pulch, September 23 2026
Investment — The Original Digest
Institutionelle Intelligenz
Globale Märkte / investigative Forschung / Report-Daten
NASDAQ ERNEUT REKORD
Vierter Rekordschluss in Folge
7.764,64
unverändert (0,0%)
51.863,69
▼ -0,36%
27.244,28
▲ +0,45% (Rekord)
98,16 $/Barrel
▼ -1,10%
89,01 $/Barrel
▼ -1,67%
4.356,92 $/oz
unverändert
86.527 $
▲ +1,18%
4,97%
hält sich bei hawkisher Fed
6,80 $/lb
▲ Allzeithoch
◉ Marktsignal
- Regime
- KI-getriebene Aktienrally / längste Ölverlustserie seit einem Jahr / Kupfer auf Rekord / Krypto-Risk-on
- Trend
- Gemischt — Tech führt, Dow hinkt hinterher, Rohstoffe divergieren
- Haupttreiber
- Nasdaq-Rekord durch KI-Megacaps, Brent fällt weiter wegen US-Iran-Gesprächen, Kupfer erreicht Allzeithoch wegen Angebotssorgen
- Risikoscore
- N/A — kein aktueller numerischer Score nachgewiesen
Nur Report-Daten. Die Werte beziehen sich auf den Berichtszeitraum dieser Ausgabe; es handelt sich nicht um Live-Kurse.
- 01 · NASDAQVierter Rekordschluss in Folge bei 27.244,28 (+0,45%) durch KI-Megacap-Führung.
- 02 · ÖLBrent unter 99 $ mit der längsten Verlustserie seit einem Jahr; US-Iran-Gespräche beleben Diplomatie-Hoffnungen.
- 03 · KUPFERAllzeithoch nahe 6,80 $/lb wegen anhaltender Angebotssorgen und starker Nachfrage.
- 04 · KRYPTOBitcoin über 86.000 $, Ethereum bei ~2.760 $, XRP durchbricht 1,60 $, Solana erreicht 2026-Hoch bei 117 $.
- 05 · IMMOBILIENUS-Bestandsverkäufe bei 3,98 Mio. (14-Monats-Tief); Angebot auf 10-Jahres-Hoch.
US-Aktien
S&P 7.764,64 (0,0%); Nasdaq Rekord 27.244,28; Dow -0,36%.
Energie
Brent 98,16 $; WTI 89,01 $; längste Verlustserie seit einem Jahr.
Industriemetalle
Kupfer auf Allzeithoch nahe 6,80 $/lb.
Digitale Vermögenswerte
BTC 86.527 $; ETH 2.761 $; XRP 1,60 $; SOL 117 $.
Anleihen & Zinsen
US-10J bei 4,97%; 30J-Hypothek 7,07%.
Immobilien
US-Verkäufe 3,98 Mio.; UK +1,4%; DE +1,9%; ES +12,2%; AU -3,1%.
Risiko / Score
N/A — kein aktueller numerischer Score nachgewiesen.
INVESTMENT DAILY — 23. SEPTEMBER 2026
GEGRÜNDET IM JAHR 2000 ANNO DOMINI ✌
Institutionelle Intelligenz & Globale Marktanalyse
Datum: 23. September 2026
Autor: Joe Rogers & Aristotle AI — Senior Makro-Strategen
Status: STRATEGISCHE INTELLIGENZ / STRENG VERTRAULICH
ZUSAMMENFASSUNG: NASDAQ ERREICHT VIERTEN REKORD IN FOLGE, ÖL MIT LÄNGSTER VERLUSTSERIE SEIT EINEM JAHR, KUPFER AUF ALLZEITHOCH
23. September 2026 — Die globalen Märkte lieferten am Mittwoch eine weitere divergente Sitzung, in der Technologieaktien den Nasdaq Composite zum vierten Rekordschluss in Folge trieben, während Energie- und Industriemetalle sich in entgegengesetzte Richtungen bewegten. Der Nasdaq stieg um 0,45% auf 27.244,28, seinen zweiten Rekordhochschluss in Folge, da KI-bezogene Megacap-Aktien weiterhin Kapital anzogen. Der S&P 500 schloss praktisch unverändert bei 7.764,64, während der Dow Jones Industrial Average um 0,36% auf 51.863,69 nachgab.
Die Ölpreise setzten ihren Rückgang fort: Brent-Rohöl fiel um 1,10% auf 98,16 $ pro Barrel und WTI um 1,67% auf 89,01 $ pro Barrel. Damit steuert Brent auf seine längste Verlustserie seit einem Jahr zu, da nachlassende Spannungen in Westasien und Hoffnungen auf US-Iran-Gespräche den Markt belasteten. Rohöl ist in den letzten sechs Sitzungen um fast 9% gefallen.
Kupfer-Futures kletterten in Richtung 6,80 $ pro Pfund und erreichten neue Allzeithochs, da anhaltende Angebotssorgen und starke Nachfrage die Preise weiter trieben. Das Industriemetall wurde durch Erwartungen eines saisonalen Nachfrageanstiegs in China und erneute spekulative Käufe vor den bevorstehenden Feiertagen des Landes gestützt.
Bitcoin hielt sich über 86.000 $ und wurde bei 86.527 $ gehandelt, nachdem er zuvor in der Sitzung kurz über 87.000 $ gestiegen war. Die führende Kryptowährung erreichte ihren höchsten Stand seit Ende Januar, teilweise gestützt durch Fondsanleger, die Kapital zurück in Bitcoin-ETFs bewegten. Ethereum wurde nahe 2.760 $ gehandelt, während XRP über 1,60 $ brach und Solana ein 2026-Hoch von 117,23 $ erreichte.
Wichtige Marktsignale:
| Vermögenswert | Preis | Veränderung |
|---|---|---|
| S&P 500 | 7.764,64 | 0,0% |
| Dow Jones | 51.863,69 | -0,36% |
| Nasdaq | 27.244,28 | +0,45% (Rekord) |
| Brent-Rohöl | 98,16 $/Barrel | -1,10% |
| WTI-Rohöl | 89,01 $/Barrel | -1,67% |
| Gold (Spot) | 4.356,92 $/oz | unverändert |
| Kupfer | 6,80 $/lb | Allzeithoch |
| Bitcoin | 86.527 $ | +1,18% |
| Ethereum | 2.761 $ | +0,89% |
| US-10J-Rendite | 4,97% | hält sich |
| US-30J-Hypothek | 7,07% | nahe 7% |
01 US-AKTIEN — NASDAQ VIERTER REKORDSCHLUSS IN FOLGE
Die US-Aktien schlossen am Mittwoch gemischt, wobei der Nasdaq Composite seine rekordbrechende Serie fortsetzte, während der Dow Jones Industrial Average nachgab. Der technologielastige Nasdaq stieg um 0,45% auf 27.244,28, seinen vierten Rekordschluss in Folge, getrieben von anhaltender Stärke bei KI-bezogenen Megacap-Aktien. Der S&P 500 schloss praktisch unverändert bei 7.764,64, während der Dow um 0,36% auf 51.863,69 fiel.
Wichtigste Treiber:
- KI-Führerschaft hält an: Megacap-Technologie- und KI-bezogene Werte zogen weiterhin Kapital an, da Anleger darauf setzten, dass der KI-Investitionszyklus trotz der hawkishen Haltung der Fed intakt bleibt.
- Fed-Hawkishness verdaut: Die 25-Bp-Erhöhung der Fed auf 3,75–4,00% und die hawkishe Guidance sind weitgehend eingepreist, was es den Märkten ermöglicht, sich wieder auf Gewinne und KI-getriebene Wachstumsnarrative zu konzentrieren.
- Sektor-Divergenz: Der Rückgang des Dow spiegelte Schwäche bei Industrie- und Gesundheitswerten wider, während der Nasdaq-Rekord von Halbleitern und Software getrieben wurde.
02 EUROPÄISCHE AKTIEN — GEMISCHT, DA PMI-DATEN ÜBERZEUGEN
Die europäischen Aktien wurden am Mittwoch gemischt gehandelt, da Anleger stärker als erwartete PMI-Daten aus der Eurozone bewerteten. Der Euro Stoxx 50 und der DAX zeigten bescheidene Gewinne, gestützt durch die wirtschaftliche Widerstandsfähigkeit der Region, während der FTSE 100 wegen Schwäche bei Energieaktien zurückblieb.
Wichtiger Kontext:
- PMI-Stärke: Die PMI-Daten der Eurozone kamen über den Erwartungen, was darauf hindeutet, dass die Wirtschaft der Region trotz erhöhter Zinsen widerstandsfähig bleibt.
- Energiebelastung: Europäische Energieaktien gerieten unter Druck, da die Ölpreise ihren Rückgang fortsetzten und Brent unter 99 $ pro Barrel fiel.
- Bund-Renditen: Die Renditen 10-jähriger deutscher Bundesanleihen stiegen nach den starken PMI-Daten und spiegelten die verbesserte Wirtschaftsstimmung wider.
03 ASIATISCHE AKTIEN — TECH FÜHRT, DA ÖL FÄLLT
Die asiatischen Märkte waren am Mittwoch gemischt, wobei Technologieaktien besser abschnitten, da die Region dem Rekordschluss des Nasdaq folgte. Japans Nikkei 225 und Südkoreas KOSPI legten zu, gestützt durch halbleiterbezogene Werte, während die chinesischen Märkte wegen anhaltender Sorgen im Immobiliensektor zurückblieben.
Wichtigste Treiber:
- Halbleiterstärke: Japanische und koreanische Chiphersteller profitierten vom globalen KI-Investitionszyklus und der Rekordjagd des Nasdaq.
- Öl-Sensitivität: Fallende Ölpreise lieferten gemischte Signale für asiatische Märkte, da sie Importeure begünstigten, aber Energieproduzenten belasteten.
- China-Immobilien: Die chinesischen Märkte blieben vorsichtig wegen anhaltender Schwäche im Immobiliensektor, obwohl Tier-1-Städte Stabilisierungszeichen zeigten.
04 ÖLMÄRKTE — LÄNGSTE VERLUSTSERIE SEIT EINEM JAHR
Die Ölpreise setzten ihren Rückgang am Mittwoch fort: Brent-Rohöl fiel um 1,10% auf 98,16 $ pro Barrel und WTI um 1,67% auf 89,01 $ pro Barrel. Damit steuert Brent auf seine längste Verlustserie seit einem Jahr zu, da nachlassende Spannungen in Westasien und Hoffnungen auf US-Iran-Gespräche den Markt belasteten. Rohöl ist in den letzten sechs Sitzungen um fast 9% gefallen.
| Öl-Benchmark | Preis | Veränderung |
|---|---|---|
| Brent-Rohöl | 98,16 $/Barrel | -1,10% |
| WTI-Rohöl | 89,01 $/Barrel | -1,67% |
Wichtigste Treiber:
- US-Iran-Gespräche: Erneute diplomatische Bemühungen zwischen den USA und dem Iran belebten die Hoffnungen auf eine Lösung des Konflikts und milderten die Angebotssorgen, die die Preise Anfang des Monats über 107 $ getrieben hatten.
- Angebotserholung: Die fortgesetzten Pipeline-Reparaturen Saudi-Arabiens und sich erholende Exportströme milderten die Angebotssorgen weiter.
- Längste Verlustserie: Brent steuert auf seine längste Verlustserie seit einem Jahr zu, nachdem es in den letzten sechs Sitzungen um fast 9% gefallen ist.
05 KUPFER — ALLZEITHOCH WEGEN ANGEBOTSSORGEN
Kupfer-Futures kletterten am Mittwoch in Richtung 6,80 $ pro Pfund und erreichten neue Allzeithochs, da anhaltende Angebotssorgen und starke Nachfrage die Preise weiter trieben. Das Industriemetall wurde durch Erwartungen eines saisonalen Nachfrageanstiegs in China und erneute spekulative Käufe vor den bevorstehenden Feiertagen des Landes gestützt.
| Metall | Preis | Veränderung |
|---|---|---|
| Kupfer | 6,80 $/lb | Allzeithoch |
Wichtigste Treiber:
- Angebotssorgen: Anhaltende Angebotsbeschränkungen bei großen Minen haben den Kupfermarkt angespannt gehalten, mit Lagerbeständen auf historisch niedrigen Niveaus.
- Chinesische Nachfrage: Erwartungen eines saisonalen Nachfrageanstiegs in China vor den bevorstehenden Feiertagen des Landes haben spekulative Käufe angetrieben.
- Rekordterritorium: Kupfer hat neue Allzeithochs erreicht, wobei der 3-Monats-Kontrakt der London Metal Exchange sich 14.875 $ pro Tonne nähert.
06 GOLD & EDELMETALLE — GOLD HÄLT SICH STABIL
Die Goldpreise hielten sich am Mittwoch stabil, wobei Spot-Gold bei 4.356,92 $ pro Unze gehandelt wurde. Das Metall blieb range-gebunden, da die Märkte die Auswirkungen der hawkishen Haltung der Fed und der Entwicklungen im Nahen Osten bewerteten. Unter den anderen Edelmetallen stieg Silber um 0,4% auf 67,37 $ pro Unze, Platin kletterte um 0,3% auf 1.837,80 $ und Palladium legte um 0,3% auf 1.311,40 $ zu.
| Metall | Preis | Veränderung |
|---|---|---|
| Gold (Spot) | 4.356,92 $/oz | unverändert |
| Gold-Futures (COMEX) | 4.394,90 $/oz | +0,40% |
| Silber (Spot) | 67,37 $/oz | +0,40% |
| Platin | 1.837,80 $/oz | +0,30% |
| Palladium | 1.311,40 $/oz | +0,30% |
Wichtige Dynamiken:
- Fed-Hawkishness: Die hawkishe Haltung der Fed und erhöhte Treasury-Renditen deckeln weiterhin das Aufwärtspotenzial von Gold.
- Nahost-Spannungen: Anhaltende geopolitische Entwicklungen im Nahen Osten bieten weiterhin Unterstützung für die Safe-Haven-Nachfrage.
- Technische Niveaus: Gold testet weiterhin den Widerstand um 4.400 $, mit Unterstützung im Bereich 4.300–4.320 $.
07 ANLEIHENMÄRKTE — 10-JAHRES-RENDITE HÄLT SICH BEI 4,97%
Die Rendite der 10-jährigen US-Staatsanleihe hielt sich am Mittwoch um 4,97%, da hawkishe Fed-Äußerungen und feste Wirtschaftsdaten die Renditen erhöht hielten. Die 2-Jahres-Rendite wurde bei 4,747% gehandelt und die 30-Jahres-Rendite stieg um 1,50 Bp, was die Bewertung des Marktes bezüglich des Straffungskurses der Fed widerspiegelte.
| Laufzeit | Rendite | Veränderung |
|---|---|---|
| 2 Jahre | 4,747% | +0,50 Bp |
| 10 Jahre | 4,97% | hält sich |
| 30 Jahre | ~5,32% | +1,50 Bp |
Wichtigste Treiber:
- Hawkishe Fed: Die 25-Bp-Erhöhung der Fed und die hawkishe Guidance verankern die Renditen weiterhin auf erhöhten Niveaus.
- Starke PMI-Daten: Die PMI-Daten der Eurozone kamen über den Erwartungen, stützten die globalen Wachstumserwartungen und hielten die Renditen erhöht.
- US-Iran-Gespräche: Hoffnungen auf eine diplomatische Lösung des US-Iran-Konflikts trugen zur Risk-on-Stimmung des Marktes bei, obwohl die Renditen fest blieben.
08 KRYPTOWÄHRUNGEN — BITCOIN ÜBER 86.000 $, XRP DURCHBRICHT 1,60 $
Bitcoin hielt sich am Mittwoch über 86.000 $ und wurde bei 86.527 $ gehandelt, nachdem er zuvor in der Sitzung kurz über 87.000 $ gestiegen war. Die führende Kryptowährung erreichte ihren höchsten Stand seit Ende Januar, teilweise gestützt durch Fondsanleger, die Kapital zurück in Bitcoin-ETFs bewegten. Ethereum wurde nahe 2.760 $ gehandelt, während XRP über 1,60 $ brach und Solana ein 2026-Hoch von 117,23 $ erreichte.
| Rang | Name | Preis | 24h-Veränderung |
|---|---|---|---|
| 1 | Bitcoin (BTC) | 86.527 $ | +1,18% |
| 2 | Ethereum (ETH) | 2.761,43 $ | +0,89% |
| 3 | Tether (USDT) | ~1,00 $ | stabil |
| 4 | BNB | 755,10 $ | +2,36% |
| 5 | XRP | 1,60 $ | +4,00% |
| 6 | USDC | ~1,00 $ | stabil |
| 7 | Solana (SOL) | 117,23 $ | +7,37% |
| 8 | TRON (TRX) | 0,3352 $ | -0,08% |
| 9 | Dogecoin (DOGE) | 0,08235 $ | +1,92% |
| 10 | Cardano (ADA) | 0,2140 $ | +5,65% |
| 11 | Avalanche (AVAX) | 7,69 $ | +2,43% |
| 12 | Chainlink (LINK) | 11,82 $ | +3,81% |
| 13 | Stellar (XLM) | 0,1880 $ | +2,38% |
| 14 | Litecoin (LTC) | 55,12 $ | +2,19% |
| 15 | Bitcoin Cash (BCH) | 247,36 $ | +5,54% |
| 16 | Monero (XMR) | 535,64 $ | +3,35% |
| 17 | Worldcoin (WLD) | 0,3988 $ | +7,35% |
| 18 | World Liberty Financial (WLFI) | 0,05822 $ | -1,11% |
| 19 | Sui (SUI) | 0,7812 $ | +5,42% |
| 20 | Near Protocol (NEAR) | 3,00 $ | +22,79% |
| 21 | Hyperliquid (HYPE) | 89,00 $ | +11,00% |
| 22 | Zcash (ZEC) | 1.472,00 $ | +8,00% |
| 23 | Uniswap (UNI) | 9,87 $ | +26,00% |
| 24 | Aptos (APT) | — | +18,00% |
| 25 | Arbitrum (ARB) | — | +27,13% |
| 26 | Optimism (OP) | — | — |
| 27 | Injective (INJ) | — | — |
| 28 | Sei (SEI) | — | — |
| 29 | Tia (TIA) | — | — |
| 30 | Render (RNDR) | — | — |
Wichtige Dynamiken:
- Bitcoin-ETF-Zuflüsse: US-Spot-Bitcoin-ETFs verzeichneten erneute Zuflüsse, wobei Fondsanleger Kapital zurück in Bitcoin-Produkte bewegten und die Rally der Kryptowährung auf ihren höchsten Stand seit Ende Januar stützten.
- XRP-Sprung: XRP rallyte um fast 4% und durchbrach 1,60 $, ein Niveau, das seit Februar nicht mehr gesehen wurde, da Wal-Akkumulation auf ein potenzielles 2-$-Ziel hindeutete.
- Solana 2026-Hoch: Solana erreichte ein neues 2026-Hoch von 117,23 $, ein Plus von 7,37% am Tag, wobei über 18 Mio. $ an Short-Positionen liquidiert wurden.
- Marktkapitalisierung: Die globale Krypto-Marktkapitalisierung belief sich auf etwa 2,64 Billionen $.
09 ERDGAS — DIVERGENTE BEWEGUNGEN
Die Erdgaspreise zeigten am Mittwoch divergente Bewegungen, wobei US-Futures über 3,0 $/MMBtu auf ihren höchsten Stand seit dem 8. Juli stiegen, während die europäischen Preise auf etwa 72 €/MWh fielen, ihren niedrigsten Stand seit drei Wochen. Die US-Rally wurde durch Prognosen für heißes Herbstwetter angetrieben, die auf eine stärkere Nachfrage nach gasbetriebener Stromerzeugung hindeuten, während der europäische Rückgang auf erneute US-Iran-Gespräche folgte, die Hoffnungen auf eine diplomatische Lösung belebten.
| Benchmark | Preis | Veränderung |
|---|---|---|
| US-Erdgas | 3,01 $/MMBtu | 11-Wochen-Hoch |
| Europäisches TTF-Gas | 72 €/MWh | 3-Wochen-Tief |
10 IMMOBILIEN & REAL ESTATE — GLOBALER ÜBERBLICK
USA — Bestandsimmobilienverkäufe auf 14-Monats-Tief
Wichtige Daten:
- Bestandsimmobilienverkäufe: Fielen im August um 2,0% auf eine saisonbereinigte Jahresrate von 3,98 Mio., den niedrigsten Stand seit Juni 2025.
- Monatsangebot: Stieg auf 4,9 Monate, den höchsten Stand seit über zehn Jahren, da der Bestand weiter aufgebaut wurde.
- Medianpreis: 429.100 $, +1,6% im Jahresvergleich — der 38. Monat in Folge mit Preissteigerungen.
- 30-Jahres-Hypothek: Der 30-jährige Festzins lag bei 7,07%, nahe der 7%-Schwelle.
Vereinigtes Königreich — Hauspreise steigen um 1,4% im Jahresvergleich
- Durchschnittlicher UK-Hauspreis: 273.000 £ im Juli 2026, +1,4% im Jahresvergleich.
- England: 293.000 £ (+1,1%); Wales: 215.000 £ (+2,6%); Schottland: 196.000 £ (+2,3%).
- Monatsveränderung: Die Hauspreise stiegen seit Juni 2026 um 0,7%.
Deutschland — Wohnimmobilienpreise steigen um 1,9% im Jahresvergleich
- vdp-Index: Die Wohnimmobilienpreise stiegen im Q2 2026 um 1,9% im Jahresvergleich, wobei Eigentumswohnungen um 0,3% im Quartalsvergleich und Einfamilienhäuser um 1,8% zulegten.
- Angebotspreise: Die Angebotspreise für Eigentumswohnungen lagen bei durchschnittlich 4.034 € pro Quadratmeter, +1,5% im Jahresvergleich. Einfamilienhäuser verzeichneten einen Median-Angebotspreis von 395.000 €, +2,6%.
- Gewerbe: Büroimmobilien gaben um 1,2% nach, während Einzelhandel um 0,2% fiel.
Frankreich — Hauspreise fallen um 1,0% im Quartalsvergleich
- Q2 2026: Die Hauspreise (neu und bestehend) fielen um 1,0% im Quartalsvergleich, nach einem Rückgang von 0,2% im Q1 2026.
- Bestandsimmobilien: Die Preise fielen um 1,0% im Quartalsvergleich und um 0,8% im Jahresvergleich.
- Neubauten: Die Preise waren praktisch stabil (-0,1% im Quartalsvergleich).
Spanien — Hauspreise steigen um 12,2% im Jahresvergleich
- HPI-Index: Die jährliche Veränderung des Housing Price Index (HPI) fiel um 0,7 Punkte auf 12,2% im Q2 2026.
- Neubauten: Die Jahresrate für Neubauten sank um 1,7 Punkte auf 7,4%.
- Bestandsimmobilien: Die Jahresrate für Bestandsimmobilien lag bei 12,9%.
- 45 Quartale Wachstum: Der spanische Immobilienmarkt verzeichnet nun 45 aufeinanderfolgende Quartale mit Preissteigerungen, wobei die letzten sechs 12% überschritten.
Australien — Immobilienabschwung vertieft sich
- National: Wohnimmobilienwerte fielen in den drei Monaten bis August um 3,1%, wobei das Jahreswachstum auf 2,7% nachließ.
- Sydney: Werte im oberen Quartil liegen 10,7% unter dem Höchststand, mit einem Medianwert von 2,1 Mio. $.
- Melbourne: Werte im oberen Quartil liegen 10,5% unter dem Höchststand, mit einem Medianwert von 1,2 Mio. $.
- Mediane Zeit am Markt: Stieg auf 39 Tage, gegenüber 28 Tagen vor einem Jahr.
- Prognosen: ANZ prognostiziert einen nationalen Peak-to-Trough-Rückgang von 10,6%, CBA 9% und NAB 7%.
Kanada — Immobilienmarkt vor allmählicher Erholung
- Preisausblick: CMHC erwartet, dass die Hauspreise 2026 sinken, bevor sie 2027-2028 bescheiden wachsen.
- Wiederverkäufe: RBC erwartet, dass die nationalen Wiederverkäufe in diesem Jahr um 3,6% auf 453.200 Einheiten fallen, mit dem Benchmark-Preisindex um 2,3% auf 794.200 $.
- Wohnungsbaubeginne: Prognostiziert zu fallen wegen schwacher Nachfrage und hoher Kosten, mit Eigentumswohnungs-Beginnen um 40% im H1 2026 gefallen.
Indien — Tier-2-Städte übertreffen Metropolen
- Preiswachstum: Wohnimmobilienpreise in 11 aufstrebenden Märkten stiegen zwischen 2021-2026 um 63%, verglichen mit 42% in den Top-8-Städten.
- CAGR: Diese aufstrebenden Märkte verzeichneten zwischen 2016 und 2026 einen durchschnittlichen Wohnimmobilienpreis-CAGR von 8%.
- Festliche Nachfrage: Die Wohnungsnachfrage bleibt widerstandsfähig, wobei fast die Hälfte der Käufer Käufe innerhalb von zwei Jahren plant und über 60% bezugsfertige oder fast fertiggestellte Häuser bevorzugen.
Japan — Landpreise steigen im fünften Jahr in Folge
- Nationaler Durchschnitt: Landpreise stiegen landesweit um 2,8%, den fünften jährlichen Anstieg in Folge und den größten Sprung seit 16 Jahren.
- Gewerbebauland: Stieg national um 4,3%, mit einem Sprung von 7,8% in Tokio, Osaka und Nagoya.
- Wohnbauland: Kletterte landesweit um 2,1% und um 3,5% in den drei großen Metropolregionen.
11 VOLATILITÄT — VIX HÄLT SICH STABIL
Der VIX-Volatilitätsindex hielt sich stabil, während die Märkte die gemischte Sitzung verarbeiteten. Tech-getriebene Gewinne im Nasdaq wurden durch Schwäche im Dow ausgeglichen, wodurch die allgemeine Marktvolatilität gedämpft blieb. Der VIX bleibt unter seinem langfristigen Durchschnitt und spiegelt die relative Ruhe des Marktes trotz der hawkishen Haltung der Fed wider.
12 ANSTEHENDE EREIGNISSE — WICHTIGE KATALYSATOREN
| Datum | Ereignis | Region |
|---|---|---|
| 24. September | US-BIP (Q2 final) | USA |
| 25. September | US-PCE-Inflation | USA |
| 26. September | Verbrauchervertrauen Eurozone | EU |
| 1. Oktober | US-ISM-Einkaufsmanagerindex | USA |
13 STRATEGISCHE BERATUNG
US-Aktien
- Aktuell: S&P 7.764,64 (0,0%), Nasdaq 27.244,28 (+0,45%, Rekord), Dow 51.863,69 (-0,36%)
- Ausblick: Die Rekordjagd des Nasdaq setzt sich mit KI-Führung fort. Der Dow hinkt wegen Industrieschwäche hinterher. Auf Rotation zwischen Tech und Value achten.
- Wichtige Niveaus: S&P-Unterstützung bei 7.700, Widerstand bei 7.850
Öl
- Aktuell: Brent 98,16 $/Barrel, WTI 89,01 $/Barrel
- Ausblick: Längste Verlustserie seit einem Jahr. US-Iran-Gespräche und Angebotserholung belasten die Preise. Brent könnte die Unterstützung bei 95 $ testen.
- Wichtige Niveaus: Brent-Unterstützung bei 95 $, Widerstand bei 105 $
Kupfer
- Aktuell: 6,80 $/lb (Allzeithoch)
- Ausblick: Rekordhochs wegen Angebotssorgen und chinesischen Nachfrageerwartungen. Auf Gewinnmitnahmen auf diesen Niveaus achten.
- Wichtige Niveaus: Unterstützung bei 6,50 $, Widerstand bei 7,00 $
Gold & Edelmetalle
- Aktuell: Gold 4.356,92 $/oz, Silber 67,37 $/oz
- Ausblick: Range-gebunden, da Fed-Hawkishness das Aufwärtspotenzial deckelt. Silber und Platin zeigen relative Stärke.
- Wichtige Niveaus: Gold-Unterstützung bei 4.300 $, Widerstand bei 4.400 $
Bitcoin & Krypto
- BTC: 86.527 $ (+1,18%), höchster Stand seit Ende Januar
- ETH: 2.761 $ (+0,89%); XRP: 1,60 $ (+4,00%); SOL: 117,23 $ (+7,37%)
- Ausblick: ETF-Zuflüsse stützen Bitcoin. XRP und Solana zeigen starke Dynamik. Auf Konsolidierung nach jüngsten Gewinnen achten.
- Wichtige Niveaus: BTC-Unterstützung bei 85.000 $, Widerstand bei 88.000 $
Immobilien
- USA: Bestandsimmobilienverkäufe bei 3,98 Mio. (14-Monats-Tief); 4,9 Monatsangebot (10-Jahres-Hoch); Hypothek 7,07%
- UK: +1,4% im Jahresvergleich auf 273.000 £; England +1,1%, Wales +2,6%, Schottland +2,3%
- Deutschland: +1,9% im Jahresvergleich; Wohnungen +0,3% im Quartalsvergleich; Einfamilienhäuser +1,8%
- Frankreich: -1,0% im Quartalsvergleich; Bestandsimmobilien -0,8% im Jahresvergleich
- Spanien: +12,2% im Jahresvergleich; 45 aufeinanderfolgende Quartale mit Wachstum
- Australien: -3,1% über 3 Monate; Sydney High-End -10,7% unter dem Höchststand
- Kanada: Preise sollen 2026 sinken; Wiederverkäufe -3,6%
- Indien: Tier-2-Städte +63% seit 2021, übertreffen Metropolen
- Japan: Landpreise +2,8%, fünftes Jahr in Folge mit Zuwächsen
Risikomanagement
- Fed-Politik: 25-Bp-Erhöhung auf 3,75–4,00% geliefert; hawkishe Guidance hält Druck auf zinssensitive Vermögenswerte aufrecht
- Öl: Längste Verlustserie seit einem Jahr; Brent unter 99 $
- Kupfer: Allzeithoch; Angebotssorgen bleiben bestehen
- Krypto: Bitcoin über 86.000 $; ETF-Zuflüsse stützen; XRP und Solana outperformen
- Immobilien: US-Angebot auf 10-Jahres-Hoch; Australien-Abschwung vertieft sich; Spanien und Japan zeigen Resilienz
Joe Rogers & Aristotle AI
Senior Makro-Strategen
23. September 2026
© 2026 Bernd Pulch Archiv / Sicherer Spiegel. Gegründet im Jahr 2000 Anno Domini.
📺 YouTube: youtube.com/@bernd_pulch
🐦 X (Twitter): x.com/berndsocial1
📢 Telegram: t.me/ABOVETOPSECRETXXL
🔓 ENTDECKE DIE WAHRHEIT: berndpulch.org/join
Schlagwörter: S&P 500, Dow Jones, Nasdaq, Brent-Rohöl, WTI-Rohöl, Gold, Silber, Platin, Palladium, Kupfer, Bitcoin, Ethereum, XRP, Solana, Kryptowährung, US-10J-Rendite, US-Staatsanleihen, Federal Reserve, Fed-Zinserhöhung, US-Iran-Gespräche, Kupfer-Allzeithoch, Erdgas, US-Immobilienmarkt, Hypothekenzinsen, Bestandsimmobilienverkäufe, UK-Hauspreise, Deutschland Immobilien, Frankreich Immobilien, Spanien Immobilien, Australien Immobilien, Kanada Immobilien, Indien Immobilien, Japan Landpreise, Joe Rogers, Aristotle AI, Investment Daily, Bernd Pulch, 23. September 2026
Leave a Reply